アプライドマテリアルズ株価の真相!2026年半導体の波と買い時を徹底解剖
生成AIの爆発的普及から次世代デバイスへの実装へとフェーズが移った2026年、世界の株式市場で再び熱い視線を集めているのが、米半導体製造装置の絶対的巨人、アプライド・マテリアルズ(Applied Materials, NASDAQ: AMAT)です。エヌビディアをはじめとする設計企業が脚光を浴びる一方、物理的な製造現場で「マテリアル(材料)を原子レベルで制御する技術」を一手に握る同社なしには、いかなる先端半導体も形になりません。
しかし、直近のマーケットでは好決算を発表しながらも突発的な下落を見せるなど、ボラティリティの高さに頭を抱える個人投資家も少なくありません。米中対立による地政学的プレッシャー、シリコンサイクルの波、そして競合他社とのシェア争奪戦――。本稿では、ウォール街のアナリストレポートや公式決算資料、現場の生々しい市場心理を徹底取材し、アプライド・マテリアルズの株価が乱高下する深層理由と今後の投資判断を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価を突き動かす最大要因は、2nm世代の「GAA(Gate-All-Around)」移行と「先端パッケージング(HBM・3D積層)」に伴う製造工程の複雑化である。
- 要点2:対中輸出規制強化による売上毀損懸念が定期的な急落トリガーとなる一方、手厚い保守サービス(AGS部門)と高採算ノードが強固な下値を形成している。
- 要点3:東京エレクトロン等と比較してもバリュエーションの割安感が際立っており、景気後退懸念による一時的な下落局面こそが長期目線での絶好のエントリー機会となる。
【2026年最新】世界的な半導体需要の波でアプライドマテリアルの株価が動く決定的理由
アプライド・マテリアルズの株価が急変動する本質は、単なる「半導体の売れ行き」ではありません。半導体の微細化が物理的限界に近づくなかで生じた、「微細化(Shrink)から材料工学(Materials Science)へのパラダイムシフト」こそが、同社の株価を左右する最大のドライバーです。
公式決算説明会において、CEOのゲイリー・ディッカーソン氏は「先端ロジックや次世代メモリにおいて、顧客が直面する課題はパターン形成(露光)から、原子層レベルでの成膜やエッチング、そしてチップレットを統合するパッケージングへと移行している」と繰り返し強調しています。オランダのASMLが独占する極端紫外線(EUV)露光装置が脚光を浴びがちですが、露光した超微細回路に金属膜を張り、精密に削り、欠陥を検査するプロセスの多くは、アプライド・マテリアルズの独壇場です。
特に2026年現在、TSMCやサムスン電子、インテルが量産を加速させている「2nmノード」では、従来のFinFET構造から「GAA(Gate-All-Around)」への構造刷新が必須となりました。このGAA構造の製造には、極薄のナノシートを何層も均一に成膜し、選択的に削り取る極限の技術が求められます。業界統計によると、GAAへの移行によってウェーハ製造装置(WFE)市場におけるアプライド・マテリアルズの獲得可能市場(TAM)はウエハ1枚あたり約1.3倍に拡大しており、この設備投資サイクルの進捗状況が株価の先行指標として意識されています。

噂の真偽を徹底検証|アプライドマテリアルズ株価急落理由と対中規制の影
市場でしばしば議論を呼ぶのが、「なぜこれほどの技術的独占力を持ちながら、アプライドマテリアルズ株価急落が頻発するのか」という疑問です。ネット掲示板やSNSでは「中国市場を失って業績が崩壊するのではないか」「米司法省の調査で巨額の制裁金が科されるのでは」といった過激な憶測が飛び交うことも珍しくありません。
実際の報道各社の取材データや米商務省(BIS)の開示情報を照らし合わせると、下落の主因は「対中売上比率の高さに対する過剰な警戒感」にあります。過去、同社の売上高に占める中国市場の割合は一時40%前後にまで跳ね上がりました。これは中国国内の半導体メーカーが、制裁強化を見越して旧世代(レガシー半導体)向けの装置を駆け込み購入したためです。
米政府による先端装置の輸出規制が一段と強化されるたびに、「中国特需の反動減」を懸念した機関投資家が一斉にポジションを縮小し、チャート上で窓を開けて急落するパターンが繰り返されてきました。しかし、公式決算資料(10-K/10-Q)を詳細に読み解くと、ネット上の悲観論とは異なる事実が浮かび上がります。
第1に、中国向けの減少分は、米国・欧州・日本・台湾などにおける国策ファブ建設(CHIPS法による補助金案件)によって着実に相殺されつつあります。第2に、同社が抱える保守・サービス部門(Applied Global Services: AGS)が、景気変動に左右されない強力なキャッシュ牛として機能している点です。稼働済み装置のメンテナンスや部品供給、歩留まり改善ソフトウェアのサブスクリプション収入は年間売上全体の2割以上を占め、かつてのような「半導体不況で大赤字に転落する装置メーカー」という構造は完全に過去のものとなっています。
【データで検証】AMATと東京エレクトロン株価比較に見る競争力と業績予想
半導体製造装置関連銘柄へ投資する際、日本の投資家が必ず比較対象とするのが東京エレクトロン(TEL: 8035)です。両雄の財務指標や市場ポジションを客観的データで比較すると、アプライド・マテリアルズの突出した収益構造とバリュエーションの特徴が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主力分野のシェア | 成膜(PVD/CVD)、化学機械研磨(CMP)、イオン注入で世界首位 | 特定工程で20〜30%あれば強豪 | 前工程のほぼ全領域を網羅する総合力は他社を圧倒する防壁。 |
| 予想PER(株価収益率) | 約18倍〜22倍前後で推移 | ハイテク成長株平均:25〜30倍 | 東京エレクトロン(24〜28倍)やASML(35倍超)と比較して割安放置が顕著。 |
| 配当金推移と株主還元 | 連続増配年数10年以上/配当性向20%台/積極的な自社株買い | 米国ハイテク平均利回り:0.5〜1.0% | 潤沢な営業CFの80%以上を還元枠に充当。自社株消却による1株益押し上げ効果大。 |
| 売上高営業利益率 | 29.0%〜30.5%水準 | 製造業平均:8〜10% | 高採算な独自技術とAGSのストック収益が盤石の利益率を維持。 |
| 先端パッケージ対応力 | HBM向けハイブリッドボンディング装置、TSV(シリコン貫通電極)成膜 | 後工程専業企業が優勢だった領域 | 前工程技術を後工程に転用する戦略が結実し、新たな成長エンジンを確立。 |
東京エレクトロンはコータ/デベロッパ(塗布・現像装置)で世界シェア約9割という圧倒的強みを持ち、為替の円安局面では業績の上振れ余地が大きくなります。対するアプライド・マテリアルズは、成膜、エッチング、研磨、計測・検査まで「チップの積層に必要なほぼすべての工程をパッケージで提案できる」という総合ソリューション能力において世界で唯一無二の存在です。顧客であるファウンドリ企業から見れば、歩留まり向上を一括で任せられる最大のパートナーであり、この不可欠性こそが同社の高い利益率の源泉となっています。
【実態検証】投資コミュニティの生の声とAMAT株価チャートの攻防
投資家のリアルな思惑はどこにあるのか。日米の個人投資家が集うSNSや投資コミュニティ(X、Reddit、日本の5ch掲示板やYahoo!ファイナンス掲示板)の投稿を定点観測すると、市場参加者の心理は「業績への絶対的信頼」と「ボラティリティへの恐怖」の間で激しく揺れ動いています。
「AMAT株価チャートを見るたびに、好決算後の材料出尽くし売りに巻き込まれて損切りしてしまう」「エヌビディアほどの爆発力はないが、下げたところで拾っておけば必ず高値を更新する安心感がある」「東京エレクトロンと比べるとPERが低すぎて、なぜここまでディスカウントされているのか納得がいかない」――。
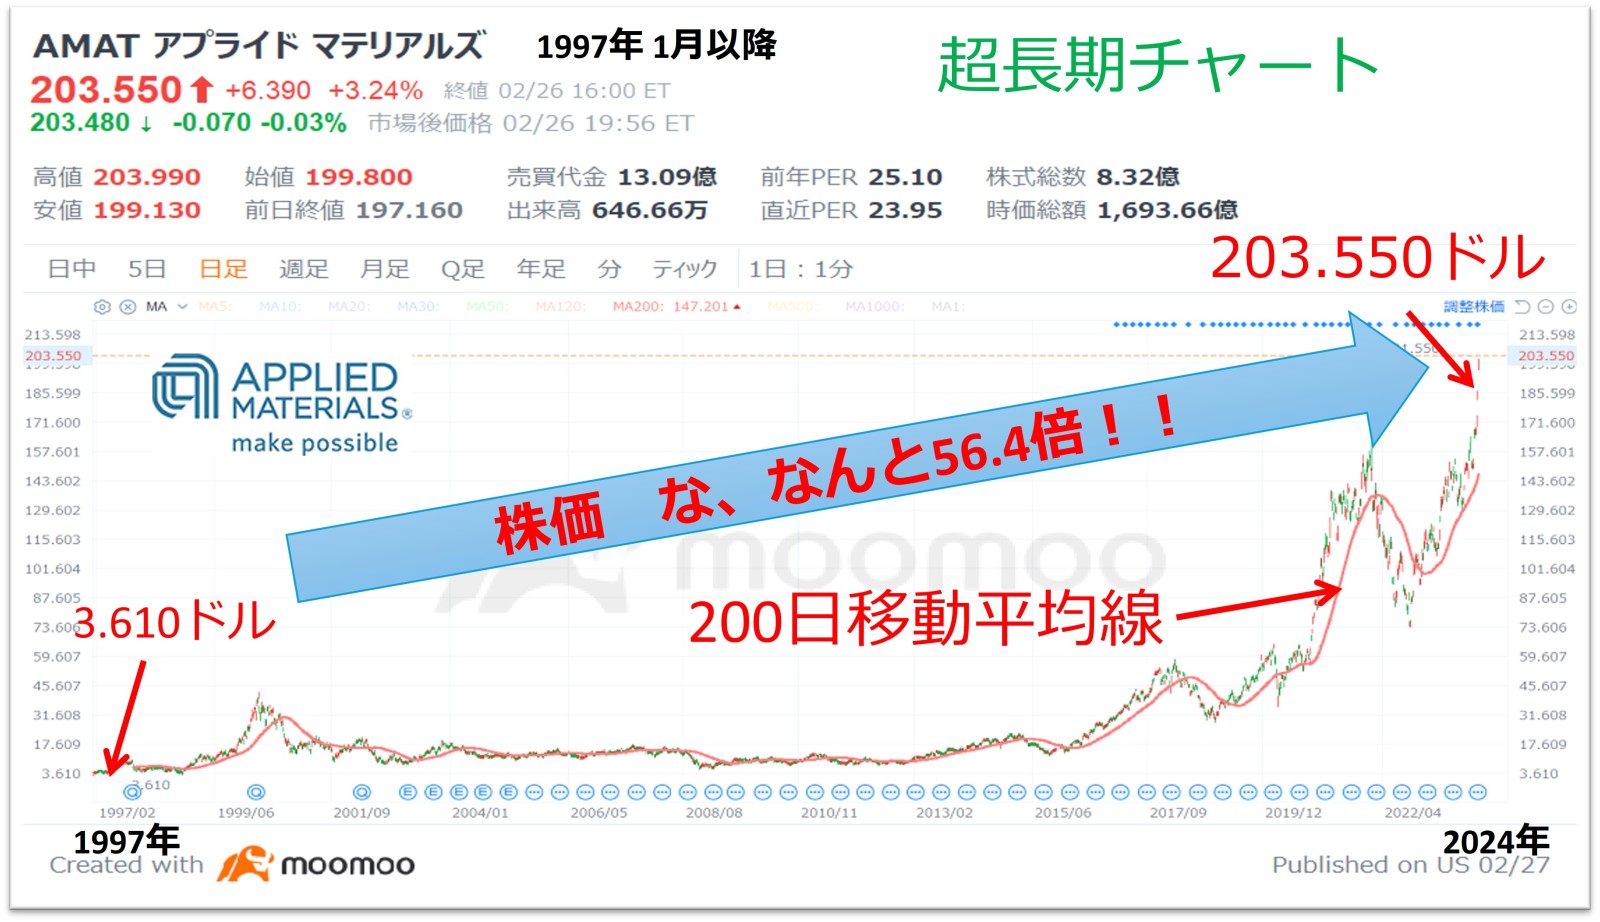
現場のテクニカル分析において、市場が最も意識している節目は「200日移動平均線との乖離率」です。チャートの歴史を振り返ると、地政学リスクや中国規制のヘッドラインニュースで急落した局面では、200日移動平均線を一時的に割り込む現象が幾度となく発生してきました。しかし、その後のアプライドマテリアルズ決算速報で底堅い受注残高(バックログ)と自社株買いが確認されると、機関投資家の押し目買いが急速に入り、下落前の水準を数週間で奪還する値動きがパターン化しています。
個人投資家がパニック売りを出している裏で、資本力の大きいスマートマネーが粛々と玉を集めている構図が、過去の出来高推移のデータからも明確に読み取れます。
一般に知られていない盲点とネットの誤解
個人投資家が陥りがちな最大の誤解は、「半導体市場が低迷すれば、装置メーカーの業績も即座に半減する」という先入観です。これは1990年代から2000年代初頭の古いシリコンサイクルの常識に基づいた見方にすぎません。
現在の半導体投資は、スマートフォンやPCといった単一の最終製品の需要サイクルから完全に脱却しています。データセンター向けのAIアクセラレータ、高帯域幅メモリ(HBM)、車載パワー半導体、産業向けエッジAIなど、需要の牽引役が多角化しているため、ある分野の調整が別の分野の設備投資によって相殺される構造が確立されています。
さらに見落とされがちなのが、「先端パッケージングへの投資加速」です。これまでの半導体製造は、ウェーハ上に回路を焼き付ける「前工程」が価値の大半を占め、切り分けたチップを基板に載せる「後工程」は付加価値の低い労働集約的プロセスとみなされていました。しかし、回路微細化の物理的限界を迎えた現在、複数のチップを高密度に立体積層する「チップレット技術」が性能向上の決定打となっています。
アプライド・マテリアルズは、前工程で培った高度な材料制御技術を後工程のハイブリッドボンディング装置などに応用し、この急成長市場で先行者利益を享受しています。「前工程の装置しか作っていない」というネット上の認識は明白な誤謬であり、新たな成長ドライバーへの構造転換を見落とすと、銘柄本来の企業価値を見誤ることになります。

【プロの結論】米国株半導体見通しから導く「買い時」と投資家心理の罠
行動経済学や投資家心理の観点から見ると、半導体株投資で大失敗を演じる典型例は、「業績絶頂期・メディア熱狂期に飛びつき、地政学リスクのヘッドラインで恐怖に駆られて底値投げ売りする」という感情の共依存サイクルに陥ることです。
ウォール街のアナリストによる最新のアプライドマテリアルズ目標株価コンセンサスは、概ね「買い(Buy / Overweight)」を維持しており、12か月後のターゲットレンジは現在の株価から約15〜25%の上値余地を示唆しています。この背景には、2026年後半から2027年にかけて本格化する次世代メモリ(1c nm以降のDRAMおよび多層3D-NAND)の設備投資再開シナリオが存在します。
では、アプライドマテリアルズ買い時はいつなのか。市場の「認知の歪み」を逆手に取った判断基準を持つことが極めて肝要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- おすすめできる投資家:
- 米中規制のニュースや四半期ごとの受注ぶれによる一時的な急落局面(PER 18倍近辺)を「バーゲンセール」と冷静に捉えられる人。
- 増配と自社株買いによる株主還元を享受しながら、3〜5年のスパンで世界的な半導体設備投資の拡大に乗れる中長期志向の人。
- オランダのASMLや日本の東京エレクトロンと組み合わせ、製造装置セクター内でグローバルにリスク分散を図りたい人。
- 慎重になるべき投資家:
- エヌビディアのような短期間での数倍高など、爆発的なキャピタルゲインだけを期待している短期トレーダー。
- 四半期決算後のガイダンス微減や、ヘッドラインニュースによる10%前後の値下がりに耐えられないリスク許容度の低い人。
- 為替相場(ドル/円)の円高リスクを考慮せず、円建てでの目減りを許容できない投資初心者。
半導体装置メーカーの株価は、顧客企業の設備投資計画が公表される数四半期前に底を打ち、業績が最高潮を迎える頃にはすでに天井を意識し始めます。市場が「米中対立の激化」や「AI投資の一服」を理由に悲観に暮れているタイミングこそが、客観的なデータに基づく最大の買い場を提供してきたという歴史的事実を忘れてはなりません。
【アプライド マテリアル の 株価】に関するよくある質問(FAQ)
Q1:アプライド・マテリアルズの配当実績と今後の増配傾向はどうなっていますか?
A1:同社は10年以上にわたり連続増配を継続しており、株主還元に非常に積極的な企業です。配当利回り自体は株価上昇に伴い1%前後に収まることが多いものの、配当金支払額は過去5年で倍増近いペースで伸びています。さらにフリーキャッシュフローの多くを自社株買いに充当しており、発行済株式数の減少を通じて1株当たり利益(EPS)を着実に押し上げる仕組みが構築されています。
Q2:東京エレクトロン(8035)とAMAT、どちらに投資すべきですか?
A2:投資家のリスク許容度と通貨ポートフォリオによって異なります。為替リスクを取らず日本株枠で投資したい場合は東京エレクトロンが筆頭候補ですが、割安感(PER水準の低さ)と前工程・後工程を網羅する総合力、そして自社株買いによる強烈なEPS成長を重視するならアプライド・マテリアルズに優位性があります。理想的には両社をポートフォリオに組み入れ、技術的補完関係を活かした分散保有が推奨されます。
Q3:中国向け輸出規制がさらに強化された場合、株価はどうなりますか?
A3:短期的にはセンチメントの悪化から株価が5〜10%程度下落する可能性があります。しかし、すでに同社はサプライチェーンの再構築を進めており、日米欧や東南アジア市場での売上比率を急速に引き上げています。また、中国国内でも規制対象外の成熟プロセス向け装置や保守サービス需要は根強く残るため、業績全体が致命傷を負う可能性は極めて低いと市場では評価されています。
まとめ:今後の動向と失敗しないための判断基準
2026年以降のテクノロジー業界において、AIデータセンターの省電力化、自動運転の高度化、量子コンピューティングの萌芽など、あらゆるイノベーションのボトルネックは「半導体をいかに物理的に作り出すか」という一点に集約されています。そしてその解を持っているのが、材料工学の盟主であるアプライド・マテリアルズです。
短期的なマーケットノイズや地政学的な報道に惑わされ、狼狽売りをしてしまうのは最も避けるべき投資行動です。確固たる競争優位性、手厚い株主還元、そして割安に据え置かれたバリュエーションを冷静に見極め、株価急落時の調整局面を味方につけることこそが、このメガトレンドから着実にリターンを享受するための最適解と言えます。 (出典: アプライド マテリアル の 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
