エヌビディア株価急落の真相!暴落の理由と今後の買い時を徹底解説
生成AIブームの絶対的象徴として世界の株式市場を牽引してきた米半導体大手エヌビディア(NVIDIA)。時価総額で世界首位の座を争うほどの驚異的な急上昇を演じてきた同社ですが、突如として二桁パーセント規模の急落に見舞われ、日米の個人投資家や市場関係者に大きな動揺が走りました。「AIバブルの崩壊がついに始まったのか」「好業績が続いているのになぜ売られるのか」と、先行きへの不安や疑問を抱く声がSNSや投資コミュニティで急速に噴出しています。
株価の急変動の裏には、単なる一時的な利益確定売りにとどまらない、半導体業界特有の構造的ハードルや規制リスク、そして市場が抱く期待値の過熱が複雑に絡み合っています。本稿では、ウォール街のアナリスト分析や現地報道、公式発表のデータをもとに、エヌビディア株急落の決定的な要因と噂の真相を客観的に紐解き、今後の株価見通しと冷静な投資判断基準を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の背景には、次世代AI半導体「Blackwell」の出荷遅延問題と、米司法省による独占禁止法調査報道という2大リスクの顕在化が存在する。
- 要点2:決算自体は記録的な増収増益を維持するものの、市場の高すぎる期待(ガイダンス上方修正への渇望)との乖離が売りを加速させた。
- 要点3:AI半導体の本質的な需要は依然として強靭であり、過度な悲観論と盲信を排したバリュエーション評価とリスク管理が今まさに求められている。
【真相解明】エヌビディア株価が急落した決定的な要因と噂の裏側
驚異的なペースで最高値を更新し続けていたエヌビディアの株価が、突如として深い調整局面に入った背景には、複合的な下落トリガーが同時に引かれた事実があります。ネット上では「AI需要が完全に蒸発した」「競合にシェアを奪われた」といった極端な憶測も飛び交いましたが、公表資料や現地の調査報道を検証すると、市場を冷え込ませた直接的な要因は主に3点に集約されます。
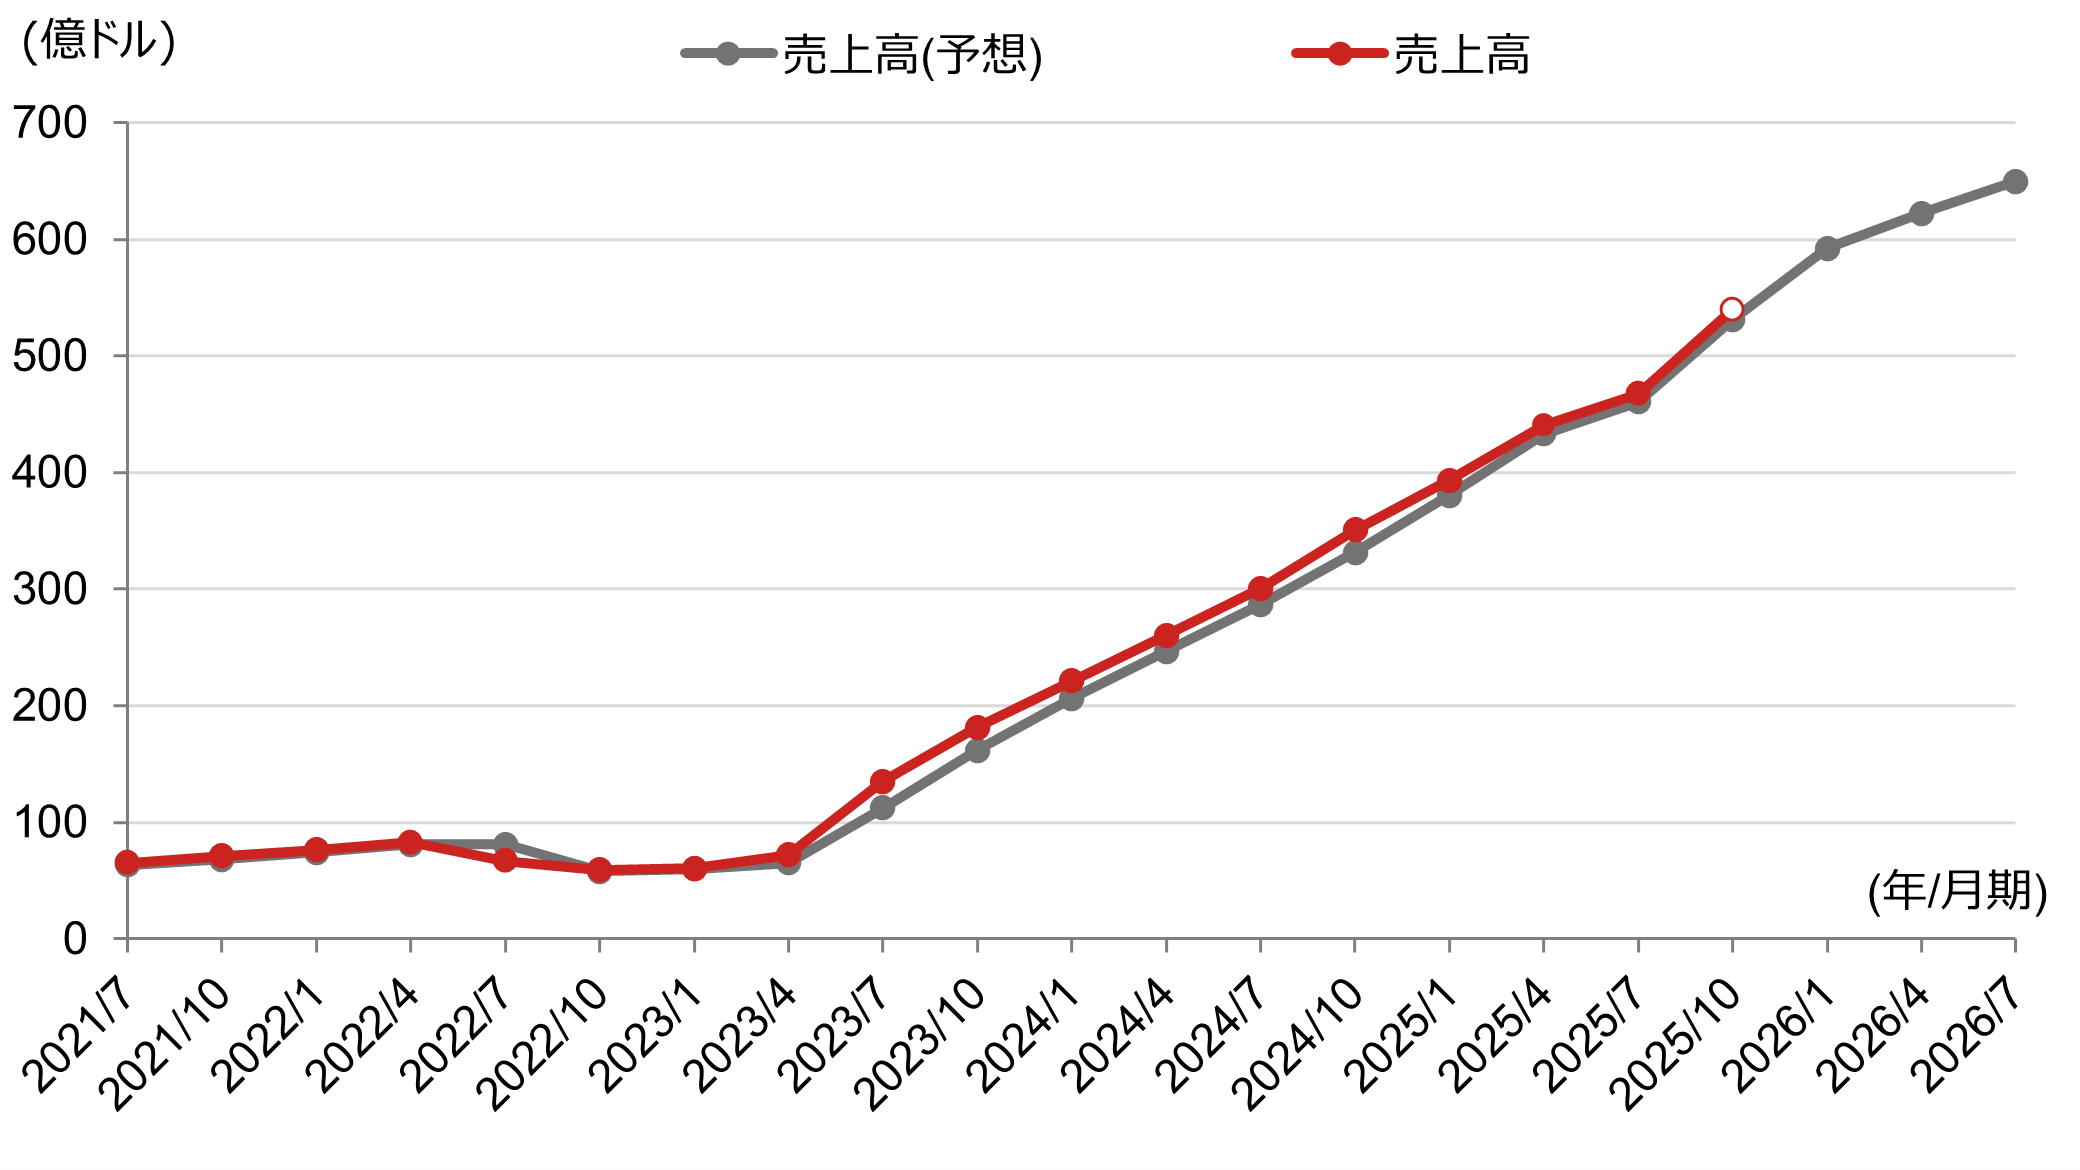
第1の要因は、次世代AIプラットフォーム「Blackwell(ブラックウェル:B100/B200)」の出荷遅延の経緯です。従来の「Hopper(H100/H200)」を遥かに凌駕する処理能力と電力効率を誇り、市場から絶大な期待を集めていたBlackwellですが、製造を担う台湾TSMCの先端パッケージング技術(CoWoS-L)の実装過程において設計上の不具合が表面化しました。これにより、顧客への本格出荷スケジュールが当初想定から数カ月ずれ込む見通しとなり、「2024年後半から2025年にかけての収益拡大ペースが鈍化するのではないか」という懸念が機関投資家の売りを誘発しました。
第2の要因は、規制当局からの圧力、とりわけ米国司法省(DOJ)による独占禁止法(反トラスト法)調査を巡る報道です。エヌビディアが市場シェア8割以上を握るAI半導体市場において、顧客が競合他社の半導体(AMD製や自社開発ASICなど)を併用しにくくするような抱き合わせ販売や、供給割り当てにおける優遇措置を行っていないかという疑惑が報じられました。司法省からの情報提供要請(召喚状の送達報道)は、巨額の罰金リスクや将来的な取引慣行の是正を警戒させ、ディフェンシブな資金引き揚げの引き金となりました。
第3に、ハイテク株急落の決定的な要因となったマクロ経済環境と投資対効果(ROI)への懐疑論です。米国の利下げ局面を巡る為替の乱高下や、マイクロソフト、メタ、アルファベットなどのビッグテックが投じる年間数兆円規模のAI設備投資(CAPEX)に対して、「巨額投資に見合うキャッシュフローがいつ回収できるのか」というウォール街の視線が急速に厳格化しました。この「AIマネタイズへの警戒感」が、最もバリュエーションが高騰していたエヌビディア株のポジション解消を直撃した形です。
半導体バブル崩壊の懸念は本物か?データで比較する収益力と市場の現実
「半導体バブルの崩壊」が現実味を帯びているのか、それとも健全なスピード調整に過ぎないのかを見極めるには、市場のセンチメント(感情)ではなく、冷徹な客観データを精査する必要があります。過去のITバブル期(2000年前後)や一般的なハイテク企業群の指標と比較した以下のデータは、同社が置かれている現在の立ち位置を如実に示しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 30倍〜38倍前後(急落後の調整水準) | S&P500平均:約20〜22倍 ITバブル崩壊前:60〜100倍超 | 利益成長率に対して極端な割高感は後退。過熱感の修正が進んだ水準。 |
| 粗利益率(グロスマージン) | 70%台前半〜半ば(四半期推移) | ハードウェア業界平均:30〜40%台 | CUDAソフトウェア網に守られた圧倒的価格決定力は健在。依然として異常な収益性。 |
| データセンター部門売上高成長率 | 前年同期比 100%〜150%超の拡大基調 | 優良テック企業:年率15〜25%成長 | 伸び率の絶対値自体は鈍化傾向にあるが、基盤となる金額規模自体が歴史的巨大水準。 |
| フリーキャッシュフロー創出力 | 四半期あたり130億〜150億ドル規模 | 売上高の15〜20%が優良水準 | 架空の利益ではなく莫大な現金を生み出しており、ドットコムバブル時の赤字企業とは根本的に異なる。 |
データが物語る通り、現在のエヌビディアは「収益の実態が伴わないまま株価だけが先行した2000年のITバブル」とは明確に一線を画しています。売上高の大半を占めるデータセンター部門は巨額の純現金収益を叩き出し続けており、粗利益率70%超という数字は製造業としては規格外の堀(モート)を維持している証拠です。株価急落は業績の崩壊ではなく、「完璧以上の決算」を織り込みすぎた市場の期待値と現実の成長ペースのギャップ修正と捉えるのが妥当な見立てとなります。
【実態検証】投資家のリアルな声と決算発表前後のネットの反応
今回の急落局面において、ソーシャルメディアや個人投資家コミュニティの反応はどのようなものだったのでしょうか。X(旧Twitter)や投資掲示板、Yahoo!ファイナンスのコメント欄を定点観測すると、市場参加者の心理状態が「熱狂」から「疑心暗鬼」へと一変する生々しいプロセスが浮き彫りになります。
特に顕著だったのが、エヌビディア決算発表とネットの反応に見られた強烈な違和感です。決算自体は売上高・純利益ともにアナリスト予想を上回る「ダブルビート(好決算)」を達成したにもかかわらず、場外取引から株価が急落を始めると、タイムラインには戸惑いの声が溢れ返りました。
「予想を大幅に超えているのになぜ売られるのか意味が分からない」「機関投資家の罠ではないか」といった憤りの投稿が相次いだ一方、経験豊富な市場参加者からは「次四半期のガイダンス(売上高見通し)の上振れ幅が過去数回に比べて縮小した。市場はサプライズ慣れして麻痺している」という冷静な指摘がなされていました。個人投資家が好決算の字面に目を奪われる裏で、プロの大口投資家は「成長加速の天井感」を嗅ぎ取って手仕舞い売りを出していたことが窺えます。
さらに、株価が節目となるサポートラインを割り込んだ際には、「レバレッジETF(NVDLなど)で追証が発生した」「狼狽して底値で全決済してしまった」という悲痛な手記も散見されました。株価が右肩上がりを続けていた時期には「AI革命に乗り遅れるな」と煽られて飛びついた層が、ボラティリティの荒波に耐えきれずふるい落とされるという、過熱相場の典型的なサイクルが繰り返されたのです。
一般に知られていない盲点とネットの誤解|「AI需要のピークアウト」は事実か?
市場が調整する局面では、決まって極端なネガティブキャンペーンや誤った解釈が流布します。その代表例が「顧客である大手ハイテク企業がAIチップの購入をストップし始めた」という言説です。しかし、この解釈には業界の構造を見誤った重大な盲点が存在します。
現場の実態は「買い控え」ではなく、「新旧チップの移行期に伴う発注タイミングの調整」に過ぎません。Blackwellの設計見直し報道が出た際、一部のクラウドベンダーが旧世代となったH100/H200の追加発注を抑え、Blackwellの修正版出荷を待つ姿勢を見せたため、一時的に受注残の拡大テンポが緩んだように見えました。これを外部の観測筋が「需要減退」と早合点して過大に報道した側面が強いのです。
また、ジェンスン・ファンCEO自身も国際的なカンファレンスや特番インタビューの場で、公に見せた表情こそ引き締まっていたものの、「Blackwellに対する顧客の需要は完全にクレイジー(狂気じみている)であり、誰もが最初に入手することを望んでいる」と力説しています。現実にマイクロソフトやMetaは、自社の決算説明会においてAIインフラ投資を2025年以降も継続・拡大する方針を明確に表明しており、設備投資のパイ自体が縮小しているわけではありません。
加えて、ネット上で囁かれる「競合他社(AMDやカスタムチップ)への完全移行」も短期的には非現実的です。エヌビディアの真の強みはハードウェア単体ではなく、15年以上にわたりエンジニアコミュニティに深く定着したソフトウェア開発環境「CUDA」にあります。自社チップを開発するGoogleやAmazonであっても、最先端のフロンティアモデルの学習においてはエヌビディア製GPUへの依存を完全には断ち切れないのが、業界の動かしがたい現実です。
エヌビディア株価下落はいつまで続く?今後の予想とアナリスト目標株価
投資家にとって最大の関心事は、エヌビディア株価下落がいつまで続くのか、そして底打ち後の回復シナリオが描けるのかという点にあります。ウォール街の主要証券会社が公表しているレポートや最新の業界動向から、2025年後半から2026年に向けた中期的な見通しを整理します。
現在、大手金融機関(ゴールドマン・サックス、モルガン・スタンレー、JPモルガン等)によるエヌビディア目標株価とアナリスト予想の中央値は、概ね急落前の高値を上回る水準(140ドル〜175ドル前後)を維持しています。多数派のアナリストが買い推奨(Buy / Overweight)を継続している根拠は、Blackwellの量産体制が軌道に乗ることで、収益の再加速が確認できると見込んでいるためです。
今後の株価推移を決定づけるマイルストーンは以下の3点です。
第1に、TSMCとの連携によるBlackwell供給の本格正常化です。修正されたマスク(回路原版)による歩留まり改善が進み、主要顧客であるハイパースケーラーへの大量納入が月次・四半期ベースの数字として確認されれば、出荷遅延リスクに対する警戒感は自然解消に向かいます。
第2に、AI半導体需要の質的変化への適応です。市場の関心は「モデルの事前学習(Training)」から「日常的な推論処理(Inference)」へと急速にシフトしています。推論コストの低減を求める顧客に対し、エヌビディアがシステム全体(NVLinkやSpectrum-Xネットワーク製品を含む)でどれだけ圧倒的なトータルコスト優位性(TCO削減)を提供し続けられるかが、株価のプレミアムを維持する条件となります。
下落トレンドの収束時期としては、市場が「四半期ごとの成長率鈍化」を完全に織り込み、PERなどのバリュエーション指標がハイテク大型株の平均値近辺まで調整を完了するタイミング、すなわち四半期決算を通じて次期Blackwell売上の具体的な寄与度が数字で証明されるタイミングがひとつの明確な転換点になると分析されています。
【プロの結論】エヌビディア株は買い時か?市場心理から学ぶ投資判断基準
急落劇を経たエヌビディア株の買い時と現在地をどう評価すべきでしょうか。相場が荒れている時こそ、投資家心理に潜む認知バイアスを排除し、自身の投資目的とリスク許容度に基づいた合理的判断を下さなければなりません。
行動経済学の観点から見れば、株価急騰時の投資家は「FOMO(取り残される恐怖)」に支配されて高値圏で資金を過大投入し、逆に株価急落時には「損失回避バイアス」が働いて根拠のないパニック売りに走りやすくなります。現在のエヌビディア株に対しても、「未来永劫上がり続ける金の卵」と過信することも、「AIバブルは終わったゴミ株」と全否定することも、等しく感情的な思考停止と言わざるを得ません。
市場の荒波の中で資産を守り、着実にリターンを狙うための具体的な判断基準を以下に示します。
▼ エヌビディア株の投資に向いている人(押し目買いを検討できる条件)
- 3〜5年以上の長期保有を前提としている:AIの社会実装が製造、医療、金融、自動運転など産業全体へ浸透するタイムラインを信じ、短期の四半期決算ノイズに一喜一憂しない層。
- ドルコスト平均法など時間分散を徹底できる:「どこが絶対的な大底か」を当てることは不可能なため、下落局面で複数回に分けて指値を分散できる冷静な資金管理能力がある層。
- ポートフォリオ全体の比率をコントロールできている:保有資産全体の中でエヌビディアの比率を10〜20%以下に抑え、急な下落でもメンタルを崩さずに生活できる余剰資金で運用している層。
▼ エヌビディア株をおすすめできない人(手出しを控えるべき条件)
- 数週間〜数カ月で一攫千金を狙っている:信用取引やレバレッジETFを使い、短期的なリバウンドだけを狙う取引は、乱高下相場では一瞬で強制ロスカットのリスクに晒されます。
- 含み損に耐える心理的余裕がない:株価が10〜20%下落しただけで夜も眠れなくなるようなリスク耐性の低い投資家は、現在のようにボラティリティが跳ね上がっている銘柄に手を出すべきではありません。
- 企業のビジネスモデルや競争環境を自ら追跡できない:「インフルエンサーが買えと言っていたから」という他者依存の動機で購入した場合、次の下落局面で確実にパニック売りを繰り返すことになります。
【エヌビディア 株価 急落 理由】に関するよくある質問(FAQ)
Q1:Blackwellの出荷遅延は完全に解決したのですか?業績への悪影響はいつまで残りますか?
A1:ジェンスン・ファンCEOおよびTSMCの公式な言及によると、設計上の修正は完了しており、歩留まりの改善とともに本格的な量産・出荷体制へ移行しています。出荷の後ろ倒しに伴い、短期的には売上の計上時期が数カ月ずれる影響は残ったものの、注文自体がキャンセルされたわけではないため、中長期の累積売上高に対する構造的なダメージは極めて限定的と見られています。
Q2:米国司法省の独占禁止法調査によって、企業解体や巨額制裁金のリスクはありますか?
A2:司法当局による情報収集や調査手続きには通常数年単位の長い年月がかかります。現時点で直ちに企業解体といった極端な事態に至る可能性は極めて低いと市場では受け止められています。ただし、ソフトウェアの囲い込み(CUDAの排他性)や取引慣行に対する制約が課される可能性はゼロではなく、中長期的な法務コストや事業の自由度に対する重荷として、折に触れて株価の重石となるリスクは想定しておく必要があります。
Q3:個人投資家にとって、今が絶好の「買い時」と言えますか?
A3:割高感(バリュエーションの過熱)がある程度是正されたという意味では、高値掴みを避けてエントリーできる好機と捉えることも可能です。ただし、マクロ経済の動向や米金利の先行き、米中ハイテク摩擦の行方など、外部環境の不確実性は依然として高水準です。一括で資金を投じるのではなく、一定期間をかけて積立投資のように分散してポジションを構築していくアプローチが最も賢明です。
まとめ:今後の動向と失敗しないための判断基準
エヌビディア株の急落は、AIという巨大な技術革新が「無邪気な熱狂期」を終え、実体経済における「厳格な費用対効果の検証期」へとステージを移行したことの証左です。出荷スケジュールの調整や規制当局の監視といったハードルは、巨大テック企業へと急成長した代償として避けては通れない通過儀礼でもあります。
同社が持つ圧倒的な技術的優位性、開発者コミュニティを囲い込むソフトウェアエコシステム、そして旺盛なキャッシュフロー創出力は依然として揺らいでいません。しかし、市場の期待値が極限まで高まっている以上、好決算であっても乱高下を繰り返すボラティリティの高さは今後も継続することが見込まれます。
投資家として生き残るためには、ネット上の極端な悲観論や根拠のない楽観論に惑わされることなく、企業のファンダメンタルズと客観データを冷静に見つめ続ける姿勢が不可欠です。自身のリスク許容度を厳しく見つめ直し、無理のないポジション管理を貫くことこそが、AI時代の激動相場を乗りこなす最善の戦略となります。 (出典: エヌビディア 株価 急落 理由(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
