身の丈に合った車の年収基準は?年収半分説の罠と2026年選び方
かつて自動車業界やマネー情報誌で常識のように語られてきた「車の購入予算は年収の半分が目安」という定説。しかし、2026年を迎えた現在の経済環境において、この数式を鵜呑みにしてディーラーの商談テーブルに着くのは極めて危険な行為と言わざるを得ません。車両本体価格の構造的な高騰、相次ぐ税制や社会保険料の負担増、そして長引く実質賃金の伸び悩みが、従来の「常識」を完全に破壊したからです。
愛車を手に入れた瞬間の高揚感から一転、毎月のローン返済と維持費の支払いに追われ、「こんなはずではなかった」と頭を抱えるドライバーが後を絶ちません。日々の生活を切り詰めることなく、家族の将来設計や趣味の自由を保ちながらカーライフを満喫するには、自身の収支構造に基づいた「真の身の丈」を冷徹に見極める視点が不可欠です。本稿では、自動車金融の現場データや家計相談のリアルな事例をもとに、2026年における最新の判断基準を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「車両価格は年収の半分」という旧来の目安は手取り額の減少と物価高により破綻しており、維持費を含めたトータル支出で算出する必要がある。
- 要点2:ローンの年間返済額は手取り年収の15〜20%以内に抑え、維持費を含めたカーライフ総額を手取りの25%未満に設計するのが破綻を防ぐ防波堤となる。
- 要点3:残価設定ローンの甘い罠や見栄による車選びを排し、2026年のリセール市場と安全技術の進歩を考慮した「実質価値」で車種を選ぶことが肝要である。
【定説の崩壊】「車両価格は年収の半分」という指標に潜む3つの致命的な落とし穴
昭和から平成にかけて自動車ディーラーやファイナンシャルプランナー(FP)の間で定説とされてきたのが、「車両価格は年収の半分までなら安全圏」という理論です。年収500万円の人なら250万円、年収600万円なら300万円の新車を買っても家計は耐えられるという計算でした。しかし、大手信販会社幹部や自動車金融アナリストへの取材を進めると、この古典的ルールは現在、完全に機能不全に陥っている実態が浮かび上がってきます。
第一の落とし穴は、「額面年収」と「手取り収入」の乖離が過去最大レベルに広がっている点です。厚生年金保険料率の段階的引き上げや各種所得控除の見直しにより、年収に対する手取りの割合は下がり続けています。たとえば額面年収500万円世帯の実際の手取りは380万〜390万円程度にとどまるケースが一般的です。手取りを無視して「額面の半分だから250万円」と判断すれば、その時点で年間可処分所得の6割以上を一気に車へ注ぎ込む歪な構図が完成してしまいます。
第二の落とし穴は、先進安全運転支援システム(ADAS)の義務化や電動化に伴う車両本体価格自体の跳ね上がりです。10年前であれば総額150万円前後で手に入った一般的な軽自動車の最上級グレードやハイトワゴンは、今や乗り出し価格で230万円を超える事態が日常茶飯事となっています。車両価格そのもののベースが押し上げられた結果、額面の半分という比率を守るだけで、購入者の生活余力は著しく削がれる構造になりました。
第三の決定的な見落としが、「購入費用」と「所有・維持コスト」の混同です。車は購入した瞬間から激しい減価償却が始まり、乗っても乗らなくても容赦なくランニングコストを消費し続けます。車両本体の購入予算だけを年収基準で測り、後述する毎月の維持費を計算に入れていない人ほど、納車から半年も経たないうちに深刻な資金ショートへと追い込まれています。

【徹底比較】年収別にみる車の適正予算とリアルな維持費月額相場
車を所有するにあたって最も家計を圧迫するのは、購入時の借入返済だけではありません。自動車税種別割、自賠責保険料、任意保険料、車検費用、ガソリン代(または充電代)、そして都市部で重くのしかかる駐車場代といった自動車税・保険料を含むランニングコストが毎月確実に積み上がっていきます。
家計破綻を招かないための黄金律は、手取り月収に対する自動車ローン返済比率を15%以内、維持費を含めたカーライフ全体の支出割合を20〜25%以内に収めることです。以下に、2026年現在の税制・保険料・燃料代相場を反映した年収別の適正予算マトリクスを提示します。
| 項目・年収帯 | 手取り月収目安 | 安全な車両本体予算 | 月間維持費の目安 | 編集部の見解・評価 |
|---|---|---|---|---|
| 年収300万円台 | 約19万〜21万円 | 80万〜120万円(中古軽・リッターカー) | 2.5万〜3.5万円(駐車場代別) | 新車購入はリスク高。高年式中古の軽自動車で固定費抑制が絶対防衛線。 |
| 年収500万円台 | 約30万〜33万円 | 180万〜250万円(コンパクト・新車軽) | 3.5万〜4.8万円(駐車場代別) | ハイブリッド車の実用グレードが狙い目。オプションの盛りすぎに要警戒。 |
| 年収700万円台 | 約42万〜45万円 | 300万〜380万円(ミドルSUV・ミニバン) | 4.5万〜6.0万円(駐車場代別) | 家族構成に応じた選択が可能。ただし住宅ローンとの合算比率に注意。 |
| 年収1000万円以上 | 約58万円〜 | 500万〜650万円(プレミアム輸入車・上級EV) | 6.5万円〜(タイヤ・整備費高) | 高額車特有の急速な下落率(残価落ち)と任意保険料の車両等級が鍵。 |
| ※維持費の内訳:自動車税(月割換算)、任意保険(車両保険付き・30歳以上想定)、ガソリン代(月間走行800km・燃費計算)、車検積立、消耗品積立を含む。月極駐車場代(都市部2万〜3.5万円、地方5000円〜1万円)は地域差が大きいため別枠計算を推奨。 | ||||
表の数値から明らかなように、年収300万円の単身世帯が都市部で月額2万円の駐車場を借り、ローン月額2万5000円を支払うと、車関連の固定費だけで毎月7万5000円近くが吹き飛びます。これは手取りの約40%に達し、貯蓄や急な医療費に対応できない「カープア(車貧困)」の状態を直撃します。
【実態検証】利用者の生の声と現場目線で見えた「車購入で後悔した理由」ワースト3
インターネット上のコミュニティやSNS、さらに一般社団法人日本自動車連盟(JAF)や家計相談窓口に寄せられる当事者の告白を精査すると、車を購入した後に激しい後悔を覚える原因には、明確なパターンが存在することが分かります。購入者のリアルな声とともに、その構造的な罠を検証します。
第1位:「毎月の支払いがこんなに重いとは…」任意保険と車検の突発支出
「月々のローンは3万円だからスマホ代感覚でいけると思ったが、2年目の車検で16万円請求され、冬タイヤの買い替えで8万円が飛んだ。ボーナスはすべて車の補修に消えていく」(20代後半・地方在住公務員の手記より)
最も多い後悔が、定期的な維持費や消耗品費の過小評価です。特に18インチ以上の大径ホイールを装着したスタイリッシュなSUVやミニバンは、タイヤ4本の交換費用だけで10万〜15万円に達します。月々のローン返済額だけを見て「払える」と錯覚した結果、年に数回のまとまった支払いのたびに貯金を切り崩す破綻サイクルに陥っています。
第2位:「残価設定ローンにしてしまった」契約終了時の追い金ショック
「月々安くアルファードに乗れると勧められて残クレを組んだが、子どもがシートを汚し、左ドアを軽く擦っただけで査定減点。5年後の据え置き額に35万円足りず、一括精算を迫られて青ざめた」(30代前半・会社員)
近年の新車販売で主流となっている残価設定型クレジットですが、契約満了時の「車両状態の規定」や「走行距離制限」を知らないまま飛びつくユーザーが後を絶ちません。想定以上のペナルティによる追い金の発生や、乗り換えを強制される仕組みに縛られ、精神的自由を奪われたという怒りの声がSNS上でも渦巻いています。
第3位:「背伸びした見栄」による燃費・ハイオク指定のダブルパンチ
「職場の同僚に舐められたくなくて中古の輸入プレミアムセダンを購入。しかし街乗り燃費はリッター6km、しかもハイオク指定。ガソリン代が高騰し続ける中、週末にドライブへ出かけることすら躊躇するようになり、結局ただの巨大な置物と化した」(30代半ば・IT関連勤務)
周囲への見栄やSNS映えを優先した結果、日常のエネルギーコストに耐えられなくなる典型例です。走らせれば走らせるほど家計を圧迫するため、本来の移動の自由を味わえない本末転倒な事態が生じています。

【禁断の検証】残価設定ローンの罠と真相|新車と中古車はどっちがお得なのか
「月々わずか1万9800円で最新SUVに乗れる!」というディーラーの派手な広告コピーの裏には、巧妙な金融ロジックが隠されています。これが残価設定ローン(残クレ)の罠と真相です。残クレとは、数年後の予想下取り価格(残価)をあらかじめ据え置き、残りの金額だけを分割で支払う手法を指します。一見すると月々の支払いが劇的に軽くなるように見えますが、決定的な盲点が存在します。
それは、「据え置いた残価に対しても、契約期間中ずっと金利が課され続けている」という事実です。たとえば300万円の車を買い、5年後の残価を120万円に設定した場合、月々の分割元金は180万円分ですが、利息は300万円全額に対して計算されます。結果として、通常のマイカーローンに比べて支払総額の利息負担が著しく膨らみます。さらに、ディーラーが提示する残価保証には「月間走行距離1,000km以内」「無事故・無傷」といった厳しい制約が課されており、自由なカーライフを著しく制限される代償を支払うことになります。
では、2026年現在の環境において、新車と中古車はどっちがお得なのでしょうか。この問いに対する現場の結論は、「車の用途と保有年数によって完全に二極化する」ということです。
中古車は初期取得費を大幅に抑えられる一方、近年は世界的なサプライチェーンや半導体問題の余波が残り、状態の良い高年式中古車(登録後3年以内)の相場が高止まりしています。加えて、中古車販売店の自社ローンや提携信販ローンは金利が年7.0%〜9.8%と高めに設定されるケースが多く、低金利(年1.8%〜3.0%前後)の銀行系マイカーローンを利用して新車を値引き交渉の上で購入した場合と、5年後のトータルコストで逆転現象が起きる事例も少なくありません。
一方で、カーローンの審査基準は年収や勤続年数だけでなく、他社借入やクレジットカードのリボ残高を含めた「年間返済総額が年収の30〜35%を超えていないか」が厳格に見られます。借入余力に余裕がない場合、総支払額を絶対的に低く抑えられる修復歴なし・5年落ち程度の中古車を一括または頭金多数で購入する方が、金利リスクを排除して最も健全に資産を守る選択肢となります。
【2026年最新】年収別おすすめ車種と「身の丈」に合わせた堅実なポートフォリオ
安全性、燃費性能、リセールバリュー(再販価値)の3点から導き出した、年収帯ごとの身の丈に合った車選びの具体案を提示します。
年収300万円台:ランニングコスト最小化が最優先
推奨モデル:スズキ・アルト、ダイハツ・ミライース、またはトヨタ・ヤリス(中古)
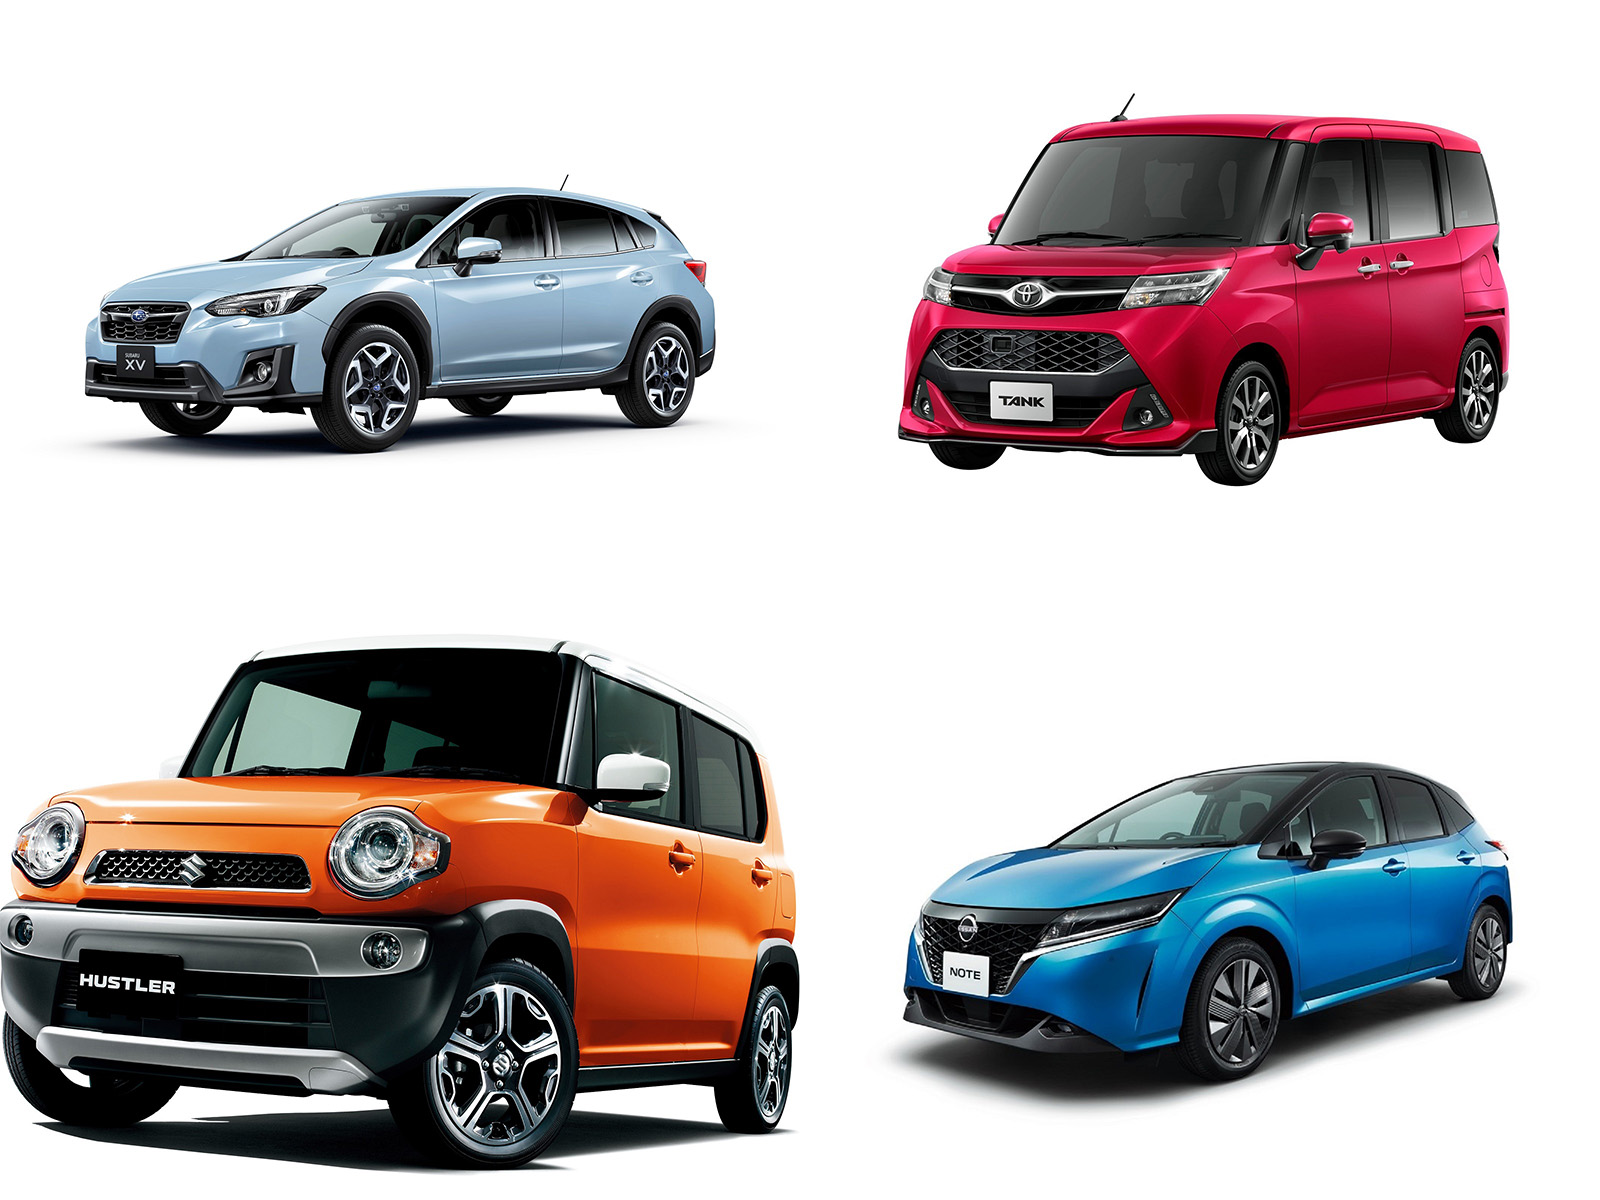
この年収帯で最も重視すべきは、突発的な整備費や税金の負担を極限まで減らすことです。軽セダンであるアルトやミライースは、車両本体価格が手頃なだけでなく、実燃費がリッター25km/Lを超え、軽自動車税も年額1万800円と維持費が極めて安価です。「どうしても普通車が良い」という場合は、予防安全パッケージが標準装備化された3〜5年落ちのヤリスや日産ノートなどを総額120万円前後の予算で狙うのが、生活防衛と実用性を両立するベストチョイスとなります。
年収500万円台:ファミリー実用性と資産価値の最適バランス
推奨モデル:トヨタ・シエンタ、ホンダ・フリード、スバル・クロストレック
子育て世帯やアウトドア趣味など、ライフスタイルの変化が多いこの層には、扱いやすい5ナンバーサイズのミニバンやコンパクトクロスオーバーが最適です。特にシエンタやフリードのハイブリッドモデルは、街乗り燃費の良さに加え、中古車市場での需要が圧倒的に強いため、5年後・7年後の買い替え時にも安定した下取り価格が期待できます。車両購入予算はオプションを含めて250万〜280万円前後に設定し、頭金をしっかり入れることで月々の返済負担を2万円台に抑えるプランが盤石です。
年収700万〜1000万円:走行性能とブランド価値を享受する領域
推奨モデル:トヨタ・RAV4、マツダ・CX-60、レクサス・LBX、日産・アリア
手取りにゆとりが生まれ、趣味性や先進テクノロジーを積極的に楽しむことができるステージです。ただし、住宅ローンの返済や教育資金の積立と重なる時期でもあるため、無計画なフルサイズ高級ミニバンや大排気量輸入車への飛びつきは禁物です。リセールバリューが堅調なミドルクラスSUVや、自宅充電インフラを整えた上でのEVを選択することで、高い満足度と将来の資産防衛を両立させることができます。
【専門家分析】なぜ人は見栄で車を買ってしまうのか?心理的バイアスと脱出法
経済合理性を重んじるべき車選びにおいて、なぜ多くの人が「身の丈」を超えた高額車に手を出してしまうのでしょうか。行動経済学および消費心理学の視点から紐解くと、そこには人間特有の強力なバイアスが作用しています。
社会学者ソースティン・ヴェブレンが提唱した「顕示的消費(コンスピキュアス・コンサンプション)」の概念が示す通り、車は単なる移動ツールにとどまらず、所有者の社会的地位や経済力を周囲に誇示するための「記号」として機能しやすい消費財です。隣人が新車のアルファードに乗り換えた、職場の同期がドイツ製プレミアムカーを買ったという外部刺激が引き金となり、「自分も同等以上の車に乗っていなければ格下にみられる」という無意識の防衛本能(ステータス不安)が作動します。
さらにディーラーの商談ルームでは、頭金や下取り車を組み込むことで毎月の支払額を小さく見せる「フレーミング効果」や、「いま契約すればこの値引きが適用される」という「希少性の錯覚」が重なり、冷静な金銭感覚が容易に麻痺してしまいます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
身の丈に合った車選びができる人と、カーライフで破綻する人の境界線は、以下のセルフチェックで明確に判別できます。
▼背伸びした車選びをおすすめできない人(要注意リスト)
- 車のグレードやオプションを選ぶ基準が「他人にどう見られるか」である人
- 毎月のローン返済額だけを見て、年間の自動車税や任意保険、車検代を別口座に積み立てていない人
- 残価設定ローンの据え置き部分に金利がかかっている事実を知らず、「月々安いから」と契約しようとしている人
- 向こう3〜5年以内に転職、減収、子どもの進学など大きな家計イベントを控えている人
▼自身の身の丈に合った車を正しく選択できる人(健全リスト)
- 車にかける総支出(ローン+維持費)を手取り月収の20%前後に厳格に管理できている人
- 車を「資産」ではなく「激しく減価償却する消耗品」と割り切り、道具としての費用対効果を冷静に見られる人
- 新車信仰に囚われず、諸費用込みの乗り出し価格と将来のリセールバリューを合算して損得判断ができる人
【身の丈に合った車と年収】に関するよくある質問(FAQ)
Q1:年収300万円で新車のコンパクトカーや軽自動車を買うのは無謀ですか?
A1:一括購入できる貯蓄がある場合を除き、フルローンでの新車購入はリスクが極めて高いと言えます。現在、安全装備が充実した新車の軽自動車でも総額200万円を超えるケースが一般的であり、金利を含めたローン返済は月々3万円以上に達します。手取り20万円前後の給与から駐車場代や燃料代を含めて毎月5万〜6万円を車に割くことになり、貯蓄形成が完全にストップしてしまいます。年収300万円台であれば、総額80万〜120万円前後の状態の良い中古車を狙うのが家計防衛上の鉄則です。
Q2:マイカーローンの返済比率は手取りの何%に抑えるべきですか?
A2:安全圏を維持するための目安は手取り月収の15%以内です。手取り30万円の方であれば、月々の返済額の上限は4万5000円となります。銀行や信販会社のローン審査基準では「税込年収の30〜35%まで借入可能」と表示されることが多いですが、これはあくまで「金融機関が融資可能な限界値」であり、「家計が破綻しない安全な値」ではありません。審査基準ギリギリまで借りてしまうと、生活必需品の物価上昇やボーナスカットに対応できなくなります。
Q3:残価設定ローンは絶対に避けるべきですか?賢く利用できる人はいますか?
A3:一概に全否定されるものではありませんが、利用して恩恵を受けられる人は極めて限定的です。「3年ごとに必ず最新の安全技術を搭載した新車へ乗り換えたい」「走行距離が月間数百キロと極めて少なく、車庫保管で傷をつけるリスクが低い」「金利キャンペーン(年1%台など)が適用されている」といった条件をすべて満たす人であれば選択肢になり得ます。一方で、少しでも毎月の支払いを安く浮かせたいという動機だけで残クレを選ぶのは、据え置かれた多額の残価に余計な利息を払い続けるだけになるため厳禁です。
まとめ:2026年を賢く生き抜くための「車と家計」の黄金バランス
車は、私たちの生活圏を広げ、家族との掛け替えのない思い出を作り出してくれる素晴らしいツールです。しかし、分不相応な車両の購入によって家計が圧迫され、日々の食事を切り詰めたり、家族旅行を我慢したり、子どもの教育資金に不安を抱えるようになっては、本末転倒と言わざるを得ません。
2026年という時代において「身の丈に合った車」を選ぶとは、見栄やディーラーの巧みなセールストークから距離を置き、自身の「手取り収入」「毎月のリアルな維持費」「将来のライフステージ」を冷徹に突き合わせた上で、身銭を切る覚悟を持つことです。
「年収の半分」という過去の呪縛を解き放ち、トータルコストで生活を圧迫しない相棒を選び出すことこそが、真に豊かで持続可能なカーライフを実現するための唯一の正解なのです。 (出典: 身の丈 に 合っ た 車 年収(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
