新興国株式はオルカン全盛の今いらない?利回りと2026年の真相
新NISAのスタートから3年目を迎えた2026年、個人投資家の資産形成において「eMAXIS Slim 全世界株式(オール・カントリー)」、いわゆるオルカンの一強体制はより強固なものとなりました。世界の株式市場に広く分散投資するスタイルが浸透する一方で、投資コミュニティではある根強い議論が続いています。それが、シリーズの別枠として存在する「eMAXIS Slim 新興国株式インデックス」はオルカンがあるのにもはや不要(いらない)なのかという論点です。
運用会社である三菱UFJアセットマネジメントの公式運用報告書や指数算出元のMSCIが公表する最新データを検証すると、ネット上の短絡的な評価とは一線を画す構造的な地殻変動が見えてきます。かつて40%近くを占めていた中国株の急激な比率低下、猛追するインド市場の台頭、そして信託報酬と実質コストの隠れた乖離など、投資家が見落としてはならない決定的なファクトが幾重にも横たわっています。本稿では、数字と現場の生の声に基づき、新興国株式インデックスの真価を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:オルカン自体に新興国株式が約8〜10%すでに内包されており、あえて単体で買い増すには「明確な新興国への傾斜配分(オーバーウェイト)」という戦略意図が求められる。
- 要点2:MSCIエマージング指数の構成比率は激変しており、かつて市場を支配した中国の低下とインド・台湾の急拡大によってファンドのリスク特性そのものが変質している。
- 要点3:業界最低水準を目指す信託報酬(年0.1859%以内)の裏側にある「実質コスト」やカントリーリスクを踏まえ、安易な積立をおすすめできない投資家像が浮き彫りになっている。
【2026年の真実】オルカン全盛期に「eMAXIS Slim新興国株式はいらない」と囁かれる決定的な理由
ネット証券の積立設定ランキングや投資系SNSの投稿を観察すると、「オルカン1本で十分」「新興国株式はポートフォリオから外すべき」という言説が支配的です。なぜそこまで強く「いらない」と切り捨てられるのでしょうか。その背景には、3つの冷徹な投資環境が存在します。
第1の理由は、オルカン 新興国株式 比較における「二重保有の無駄」です。eMAXIS Slim 全世界株式(オール・カントリー)は、先進国23カ国に加えて新興国24カ国(MSCIエマージング・マーケット・インデックス採用国)を時価総額加重平均で丸ごと買い付ける仕組みです。オルカンを保有している時点で、投資資金の約8〜10%は自動的に新興国へと投じられています。そこへさらにeMAXIS Slim 新興国株式インデックスを重ねて買う行為は、意図せず新興国の保有比率を過剰に引き上げる結果を招きます。
第2の理由は、長期にわたるパフォーマンス格差と投資効率(シャープレシオ)の低さです。米国S&P500や先進国株式が力強い上昇トレンドを維持してきた過去10〜15年において、新興国株式インデックスは激しい乱高下を繰り返しながらも相対的に低空飛行を続けてきました。「ハイリスク・ローリターン」とも揶揄される値動きを前に、eMAXIS Slim新興国株式 いらない理由としてリターンの見劣りを挙げる投資家が後を絶ちません。
第3に、為替リスクとカントリーリスクの非対称性が挙げられます。新興国市場は米国の金利動向やドルの強弱によって資本流出入が激しく、現地通貨安が進行しやすい脆さを抱えています。新興国の経済成長が現地通貨ベースで堅調であっても、為替の減価や政治的規制、地政学リスクによって円換算ベースの基準価額が押し下げられるという構造的弱点を投資家は見逃していません。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNS・知恵袋の評判と純資産の現実
個人投資家が集うSNSやYahoo!知恵袋、大手掲示板の投信スレッドに目を向けると、リアルな投資家の葛藤が浮き彫りになります。2024年の新NISA開始時に「世界経済の成長余地」に惹かれて新NISA 新興国株式 つみたて投資枠で買い始めた層からは、次のような率直な声が上がっています。
「オルカンやS&P500が最高値を更新して資産が増えている報告ばかり流れてくる中、自分の新興国株式だけが足踏みしていて精神的につらい」「インドの成長を期待して買ったつもりが、基準価額が全然動かない」
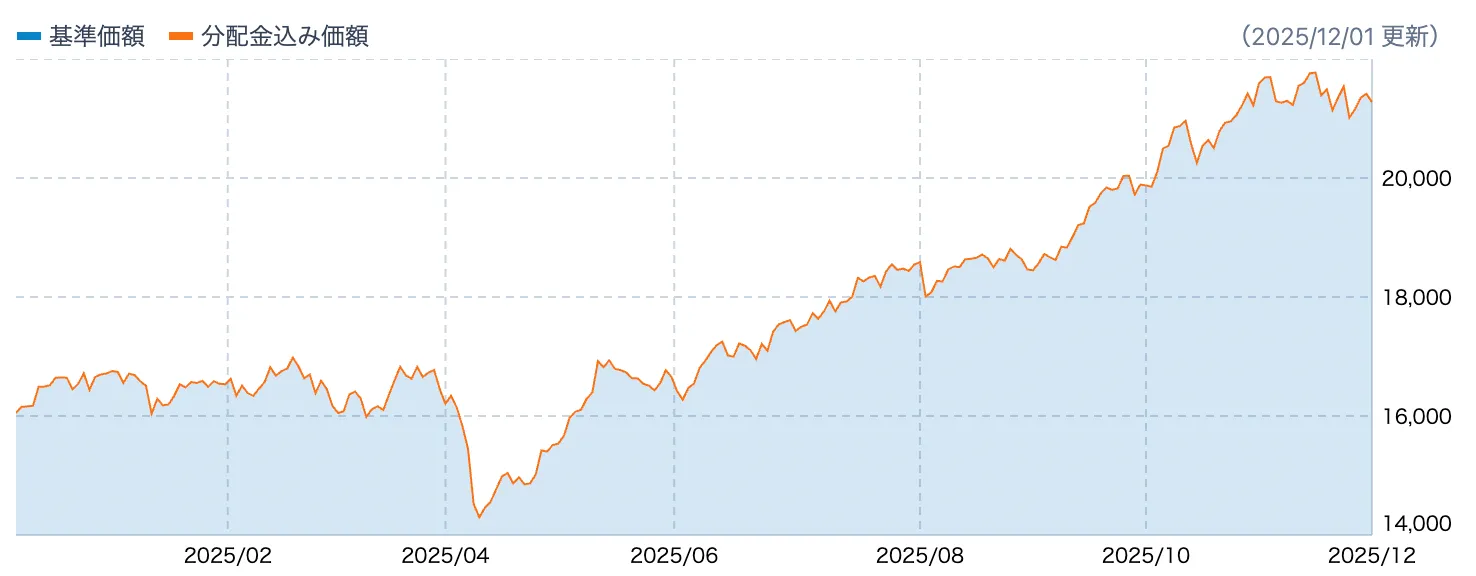
こうしたeMAXIS Slim新興国株式の評判の揺らぎは、基準価額と純資産総額の推移にも反映されています。オルカンが怒涛の勢いで純資産総額を数兆円規模へと伸ばし続ける一方、eMAXIS Slim 新興国株式インデックスの純資産総額は1,500億円前後のレンジで推移しており、資金流入の勢いには明らかな乖離が生じています。
しかし、現場をさらに丹念に追跡すると、真逆のスタンスをとる熟練投資家の姿も確認できます。「アクティブ型の単独インド株ファンドは信託報酬が年1.5%前後と極めて割高。低コストなeMAXIS Slim新興国株式をオルカンに少量トッピングすることで、低コストでインドや台湾の半導体産業を取り込む」という合理的なサテライト運用を実践している層です。つまり、このファンドに対する評価は「メインの1本として任せられるか」と「補助的なスパイスとして使うか」によって評価が180度分かれています。
【データ徹底比較】利回り・信託報酬・実質コストの冷酷な現実
投資信託を評価する上で、感情論を排した客観的データの確認は欠かせません。eMAXIS Slim 新興国株式インデックスの運用スペックを、競合・関連ファンドと比較したデータが以下の通りです。
| 項目 | eMAXIS Slim 新興国株式 | eMAXIS Slim 全世界株式(オルカン) | 編集部の見解・評価 |
|---|---|---|---|
| 連動対象指数 | MSCIエマージング・マーケット・インデックス(円換算) | MSCIオール・カントリー・ワールド・インデックス(円換算) | 新興国株インデックスは新興国24カ国のみに純化された市場動向を反映。 |
| 信託報酬(年率・税込) | 0.1859%以内 | 0.05775%以内 | 公表の信託報酬だけでオルカンの約3.2倍のコスト差が存在する。 |
| 実質コスト(運用報告書ベース) | 約0.25%〜0.30%前後 | 約0.10%〜0.13%前後 | 現地市場の取引税や保管費用が嵩むため、実質コストの上振れ幅が大きい。 |
| 主な組入上位国(2026年概況) | 中国(約24%)、インド(約20%)、台湾(約19%)、韓国(約11%) | 米国(約62%)、日本(約5%)、英国(約3%)…新興国計(約9%) | 新興国株はアジア主要4地域で全体の7割強を占める「アジア偏重型」である点に注意。 |
| 推定利回り(過去5年年率換算) | 約5.5%〜7.5% | 約15.0%〜18.0% | 円安効果を含む過去5年比較では、オルカンが圧倒的なパフォーマンス差を誇る。 |
データが示す決定的な事実は、信託報酬と実質コストの二重の壁です。三菱UFJアセットマネジメントが発行する交付運用報告書を精査すると、有価証券取引税や現地保管費用といった「隠れコスト」は、市場インフラが未成熟な新興国ほど重くのしかかります。運用コストがリターンを削る割合は、オルカンと比較して明確に高い水準に留まっています。
中国・インド組入比率の劇的推移|MSCIエマージング指数の地殻変動
インデックスファンドを保有する際、最も警戒すべきは「指数の看板と中身の乖離」です。新興国株式インデックス 2026年最新動向を語る上で欠かせないのが、中国・インド組入比率の推移です。
2020年秋のピーク時、MSCIエマージング・マーケット・インデックスにおける中国株式(アリババ、テンセントなどの巨大IT企業群を含む)の構成比率は一時40%に迫る水準に達していました。当時新興国株式を買っていた投資家は、実質的に「資産の4割を中国に集中投資していた」ことと同義でした。しかしその後、中国当局によるIT・教育産業への規制強化、不動産セクターの信用収縮、少子高齢化の急速な進展によって株価は長期にわたり低迷を余儀なくされました。
代わって急速にシェアを伸ばしたのがインドと台湾です。台湾はTSMCを中心とするAI・先端半導体サプライチェーンの世界的活況を追い風に組入比率を伸ばし、インドは人口ボーナスとモディ政権による製造業振興策、活発な内需主導の経済成長を背景に時価総額を急拡大させました。その結果、2026年現在の構成比率では中国が約24%前後まで縮小した一方、インドは20%目前まで迫り、首位の座を激しく争うパワーバランスへと塗り替えられています。
指数の性格が「中国一強」から「中・印・台の3極構造」へと変化したことは、ファンドの将来性に大きな意味を持ちます。中国のデフレ懸念を引きずりつつも、インドの高度成長と台湾のハイテク需要を取り込む構造への刷新が進んでおり、指数の構成メンバーそのものが激変の最中にあります。
一般に知られていない盲点とネットの誤解|「おすすめしない真相」を暴く
マネー誌やネット記事で頻繁に目にする新興国株式 おすすめしない真相には、投資理論上見過ごせない誤解と真実が混在しています。長年市場を分析してきた視点から、3つの盲点を暴きます。
第1の盲点は、「GDP成長率の高さ=株価の上昇」という思い込みです。多くの投資初心者は「新興国は人口が増えて経済成長率が高いから、先進国より株価が上がるはずだ」と考えがちです。しかし、ファイナンスの歴史的実証研究において、一国のGDP成長率と株式市場の長期リターンにはほとんど相関がないことが証明されています。新興国企業は成長資金を調達するために頻繁に大規模な増資を行い、株式数を増やします。結果として一株当たり利益(EPS)が希薄化し、国全体のGDPは伸びても株主のリターンには結びつかないという構造的な落とし穴が存在します。
第2の盲点は、統治構造(コーポレート・ガバナンス)と少数株主の保護です。新興国の大企業には、国有企業や同族経営企業が多数含まれます。株主利益の最大化よりも、国家方針の遂行や創業家の利権保持が優先されるリスクが常に伴います。突然の法改正や配当制限、上場廃止といった事態が現実の脅威として降りかかる点は、法治体制の整った米国や欧州の先進国市場とは根本的に異なります。
一方で、「新興国株式はすべて無価値」と切り捨てるのもまたネットの浅薄な極論です。オルカンに含まれる新興国比率はわずか10%足らずであり、仮に将来インドや東南アジアが爆発的な経済発展を遂げても、オルカン全体の資産増加に寄与するインパクトは極めて限定的です。「新興国の潜在成長力に資本を直接投じたい」と願う投資家にとって、オルカンの薄すぎる配分比率は物足りず、意図的に比率を引き上げるツールとして本ファンドは不可欠な存在であり続けています。

投資行動学から解き明かす勝敗の分岐点|後悔しないポートフォリオ構築
株式投資で最終的なリターンを分けるのは、ファンドのスペック以上に「投資家自身の心理と行動」です。行動経済学における「近視眼的損失回避(Myopic Loss Aversion)」の観点から見ると、新興国株式は個人投資家を最も脱落させやすい資産クラスと言えます。
人間は同額の利益を得た喜びよりも、損失を被った痛みを約2倍強く感じる(プロスペクト理論)傾向があります。ボラティリティ(価格変動)が極めて激しい新興国株式をポートフォリオの過半に組み入れた場合、価格下落局面でのストレスに耐えきれず、最も売ってはならない底値圏で積立を停止し、損切りして市場を去るリスクが跳ね上がります。
さらに、直近数年の勝ち馬に乗りたくなる「リセンシー・バイアス」にも警戒が必要です。2000年代前半(いわゆるBRICsブームの時代)、新興国株式は米国株を大きくアウトパフォームし、世界中の資金を呑み込みました。資本市場には数年〜10年単位の循環サイクルが存在し、現在の米国株一極集中が将来にわたって永久に続く保証はどこにもありません。冷静な資産配分を保つための基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【本ファンドを保有すべき人(向いている人)】
- 新興国への傾斜配分を戦略的に行いたい投資家:オルカンの新興国比率(約9%)では不足と考え、自身のポートフォリオ全体で新興国比率を15〜25%程度まで引き上げたい人。
- 高コストな単独国アクティブ投信を避けたい人:年1.5%以上の高信託報酬を取るインド株アクティブファンドに手を出さず、年0.1859%以内の超低コストでインドを含む新興国全体を広く押さえたい人。
- 10年以上の低迷期でも動じない長期分散の信奉者:価格の低迷期を「安値で口数を仕込む絶好の機会」と割り切り、機械的に積立を継続できる強靭なリスク耐性を持つ人。
【保有を慎重に避けるべき人(おすすめしない人)】
- 資産形成をシンプルに1本で完結させたい人:管理の手間を増やさず、世界全体の時価総額に任せて完全自動で運用したい初心者はオルカン1本に絞るのが最適解。
- 基準価額の含み損に耐えられない人:他の資産が上昇している局面で自分のファンドだけが下落している状況に強いストレスを感じる人。
- 「インドの好調さ」だけを狙って買おうとしている人:MSCIエマージング指数には中国やブラジルなど成長サイクルの異なる国々が多数含まれるため、単一国のブームだけを期待して買うと想定外のギャップに苦しむことになります。
【emaxis slim 新興 国 株式 インデックス】に関するよくある質問(FAQ)
Q1:新NISAのつみたて投資枠で、新興国株式インデックスだけに集中投資するのは危険ですか?
A1:極めてリスクが高いため推奨されません。新興国市場は先進国と比べてボラティリティが非常に高く、政治・為替リスクも抱えています。主軸となるポートフォリオは全世界株式(オルカン)や全米株式などの強固な基盤で固め、新興国株式は全体の10〜20%以内のサテライト枠に留めるのが資産運用のセオリーです。
Q2:オルカンをすでに積み立てていますが、eMAXIS Slim 新興国株式をトッピング(追加)する価値はありますか?
A2:明確な意図がある場合に限り価値があります。オルカンの新興国組入比率は約9%前後のため、「今後のインドやアジア市場の急成長をより強くポートフォリオに反映させたい」という意図があれば、別枠で5〜10%程度を追加購入して傾斜配分を行うアプローチは合理的です。ただし、意図がない重複保有はポートフォリオの無駄な複雑化を招くだけです。
Q3:インド株ファンドを単体で買うのと、新興国株式インデックスを買うのはどちらが有利ですか?
A3:目的とコスト許容度によって異なります。インド市場の成長だけに100%集中投資したい場合はインド単体ファンドが選択肢になりますが、多くのアクティブ投信は信託報酬が年1%〜1.8%程度と高額です。一方、eMAXIS Slim 新興国株式インデックスなら信託報酬0.1859%以内という圧倒的な低コストで、インド(構成比約20%)を取り込みつつ台湾や韓国などのハイテク企業にも分散投資できます。
まとめ:今後の動向と失敗しないための判断基準
オルカン全盛の時代において、「eMAXIS Slim 新興国株式インデックス」は決して時代遅れのファンドに成り下がったわけではありません。ネット上で囁かれる「いらない」という極論は、直近の米国株高とオルカンの成功体験に引きずられたレジエンシー・バイアスの側面を強く含んでいます。
一方で、中国経済の停滞や隠れコストの実態、GDP成長率が株式リターンに直結しないという市場の現実は、投資家が直視すべき厳然たるリスクです。このファンドは「初心者向けのメイン商品」ではなく、オルカンの配分比率を意図的にカスタマイズしたい中上級者のための高機能パーツとして位置づけるのが、最も理にかなった向き合い方です。自身の投資目的とリスク許容度を冷静に見極め、流行やネットの評判に流されない資産配分を構築してください。 (出典: emaxis slim 新興 国 株式 インデックス(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
