川崎重工の株価はなぜ乱高下する?2026年最新の業績と買い時を解剖
防衛費の大幅増額という国策の追い風を受け、市場の主役として脚光を浴びる一方で、突如として冷や水を浴びせるような急落劇を演じる――。東京証券取引所プライム市場において、川崎重工業(銘柄コード:7012)の株式が見せる荒々しい値動きは、多くの個人投資家や機関投資家を惹きつけると同時に、激しい議論を巻き起こしています。
地政学的リスクの高まりを背景にした防衛・航空宇宙関連事業の急拡大、脱炭素社会の切り札とされる水素サプライチェーン構想への熱視線、そして市場を震撼させた海上自衛隊潜水艦を巡る不祥事。強気派と弱気派の思惑が激突し、ボラティリティ(価格変動性)が高まる同社の現在地はどうなっているのでしょうか。本稿では、防衛産業取材を重ねる調査報道の現場視点と財務分析に基づき、株価の乱高下の真相から2026年最新の決算シナリオ、そして投資判断の基準までを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価高騰の原動力は防衛予算倍増に伴う大型受注と航空エンジン需要の回復、一方で急落の引き金は潜水艦修繕に絡む裏金・架空取引問題とガバナンス不全。
- 要点2:2026年最新の業績動向では、防衛・宇宙関連の受注残高が高水準を維持するものの、調査費用や返還金リスク、水素関連事業の先行投資負担が利益率の重石に。
- 要点3:今後の買い時は「防衛特需の長期化」と「自浄作用の実効性」の天秤であり、短期の急変動に耐えられない投資家は慎重なエントリーが必須。
川崎重工の株価が乱高下する決定的な理由|防衛特需の沸騰と不祥事の激震
川崎重工業の株式が時価総額数兆円規模の大型株でありながら、中小型株顔負けの激しい乱高下を繰り返している背景には、「国家プロジェクトを背負う国策銘柄としての強烈な買い」と、「防衛調達の根幹を揺るがした不祥事に伴うパニック売り」という、極端な正負のエネルギーが同時に衝突している実態があります。
まず、川崎重工株価なぜ上がったのかを振り返ると、最大の牽引役は日本政府が掲げた防衛力抜本的強化方針です。防衛関係費がGDP比2%へ向けて増額されるなか、川崎重工は三菱重工業やIHIと並ぶ防衛スリーの一角として、巨額の国家予算を直接享受するポジションに位置づけられました。同社が担うP-1哨戒機、C-2輸送機、そして極東の防衛ラインを死守する通常動力型潜水艦「たいげい型」の建造は、他社による代替がほぼ不可能な領域です。さらに、民間航空機市場の復調に伴い、ボーイング向け胴体コンポーネントや航空機エンジンの国際共同開発事業が底打ちしたことが、投資家の買い意欲を一気に刺激しました。
しかし、その熱狂に冷や水を浴びせたのが川崎重工株価急落の理由となったコンプライアンス問題です。2024年に発覚した潜水艦修繕業務を巡る架空発注と裏金捻出、海上自衛隊員への金品や物品の供与疑惑は、防衛省による特別防衛監察へと発展しました。防衛省・自衛隊との間で長年培ってきた「絶対的な信頼」が崩壊したことで、市場には「防衛省からの取引停止処分が下るのではないか」「多額の違約金や返還金が発生し、利益が消し飛ぶのではないか」という極度の不安心理が蔓延。国策銘柄という最大の買い材料が、一転して最大のチャイナ・リスクならぬ“ポリティカル・ガバナンスリスク”へと裏返り、機関投資家の売りトリガーを引くことになりました。
潜水艦不正問題の真相と経緯|特別防衛監察が突きつけた組織の病理
市場関係者に大きな衝撃を与えた潜水艦不正問題の真相と経緯について、防衛省の公表資料や社内調査委員会、関係者の証言を丹念に紐解くと、防衛産業という極めて閉鎖的な調達環境が生み出した組織的病理が浮き彫りになります。
問題の発端は、川崎重工の神戸造船所で行われていた潜水艦修繕において、下請け企業との間で架空の取引を装い、プールされた裏金から自衛隊員へ飲食費や商品券、私物備品などを供与していたとされる事案です。防衛省の調達規則上、装備品の修繕費用は原価計算に基づき厳格に国費から支払われます。そこでの架空発注は、国民の税金を不当に原価へ上乗せして還流させていた疑いを持たれる行為であり、法令遵守の観点からも極めて深刻な背任行為とみなされました。
記者会見の場において、経営陣が深々と頭を下げて陳謝する姿が全国に中継された際、市場が嫌気したのは単なる金銭的損失だけではありませんでした。長年、防衛省との間で続いていた「過度に親密な関係性」と、現場への過重な負担、そして内部告発が機能しなかった隠蔽体質です。組織社会学の観点から見れば、潜水艦の運用という極めて機密性が高く、外部の監査が入りにくい現場において、発注側(自衛隊)と受注側(企業)の間に健全な「心理的境界線(バウンダリー)」が消失し、一種の共依存的な現場癒着が常態化していたと分析できます。
2026年現在、同社は外部弁護士を交えたガバナンス改革を断行し、再発防止策と経営監視機能の強化を進めています。防衛省との協議による損害賠償・過大請求分の精算手続きは一定の区切りを見せつつあるものの、一度失墜した信用の代償は重く、株価が急回復する過程でも常に上値を抑えるトラウマとして意識され続けています。
【実態検証】川崎重工株価ネットの反応と評判|投資家のリアルな本音
市場の最前線にいる個人投資家やデイトレーダー、そして長期保有を志向する株主は、川崎重工のボラティリティをどのように受け止めているのでしょうか。Yahoo!ファイナンスの個別銘柄掲示板やSNS、投資コミュニティ等で交わされる川崎重工株価ネットの反応と評判をリサーチすると、投資家の心理は真っ二つに引き裂かれています。
強気派の個人投資家からは、「三菱重工やIHIと比較してもPER・PBR面で出遅れ感がある」「防衛費増額は10年単位の国策であり、潜水艦を作れる企業を国が潰すはずがない」「急落局面こそ絶好の押し目買いチャンス」といった声が根強く聞かれます。防衛産業における参入障壁の高さ、唯一無二の技術力に対する盲目的なまでの信頼が買い支えの根拠となっています。
一方で、慎重派や損失を被った投資家からは痛烈な批判が噴出しています。「不祥事が明るみに出るたびにチャートの節目をあっさり割り込む」「決算発表で好材料が出ても、後から不祥事関連の追加損失が出て梯子を外される」「デイトレーダーのおもちゃになっており、板の気配値が乱暴すぎて夜も眠れない」といった切実な嘆きが確認できます。業績ファンダメンタルズの良さと、突発的なガバナンスリスクの板挟みになり、保有株の握力を試される展開に疲弊する投資家の姿が浮き彫りとなっています。
【データ比較】2026年最新の決算業績と川崎重工業の目標株価・財務指標
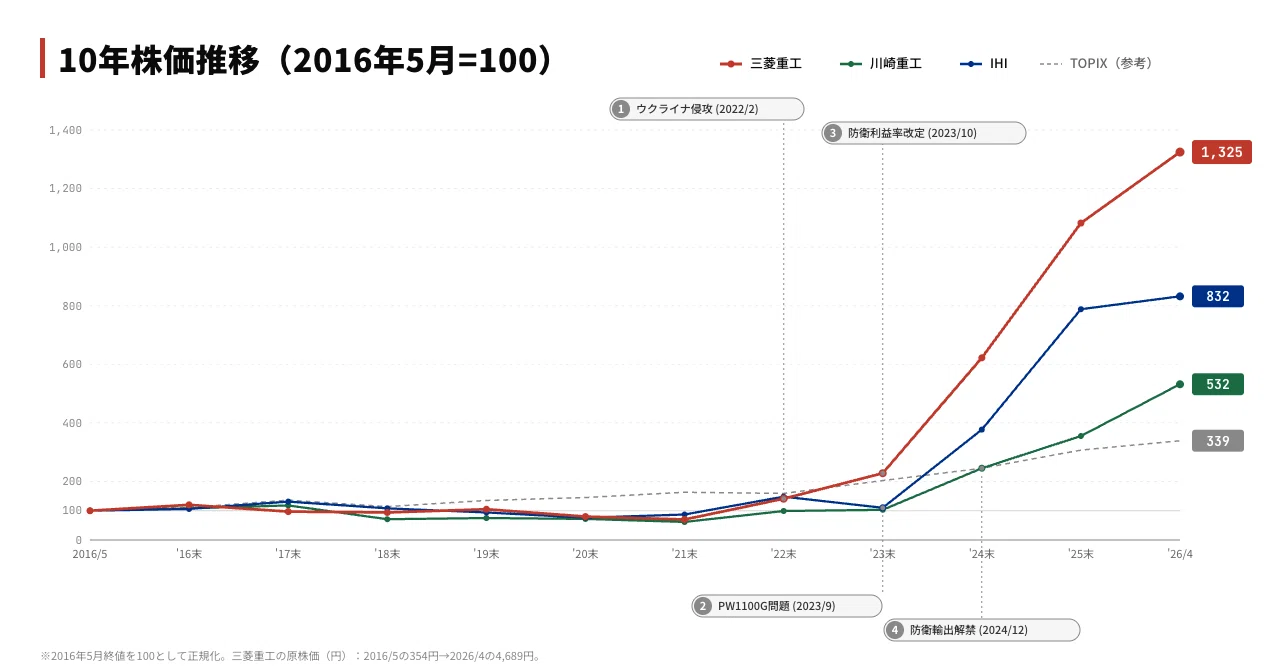
感情論や思惑を排し、冷徹にファクトを直視するために、2026年最新の決算業績ニュースや主要アナリストによる川崎重工業の目標株価詳細まとめ、川崎重工配当金と利回り推移を整理しました。競合他社や市場平均と比較することで、同社が現在置かれているバリュエーションの歪みが見えてきます。
| 項目・指標 | 詳細・数値データ(2026年期基準) | 競合・市場基準(重工大手・プライム平均) | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益 / 営業利益水準 | 売上高:約2.1〜2.3兆円規模 事業利益率:約5.0〜6.2% | 三菱重工:営業利益率約7〜8% プライム製造業平均:約6% | 航空宇宙の回復で増収基調だが、不祥事対応・品質管理費用が利益率の伸びを抑制。 |
| 航空宇宙・防衛事業の受注残高 | 約8,000億〜1兆円規模 (防衛省向け大型案件継続) | 防衛産業全体で過去最高水準 年率10〜15%増ペース | 受注のパイプラインは極めて堅調。中長期の売上原資としては強固な裏付けが存在。 |
| 予想PER / PBR | 予想PER:約14〜17倍 実績PBR:約1.5〜1.9倍 | 三菱重工PER:20〜25倍水準 IHI PER:16〜20倍水準 | 不祥事ディスカウントが反映されており、競合大手比で相対的な割安感が残る水準。 |
| 配当金と予想配当利回り | 年間配当:120円〜150円予想 配当利回り:約2.2〜2.8% | 東証プライム平均利回り:約2.1% 配当性向目標:30%前後 | 株主還元姿勢は維持されているが、高配当銘柄としての妙味よりキャピタルゲイン志向が強い。 |
| アナリスト目標株価コンセンサス | 主要証券各社レンジ: 6,200円 〜 8,500円 | 中立〜強気の混在 目標株価乖離率:+10〜25% | 業績回復を見込む外資系証券は強気、ガバナンス懸念を拭えない国内リサーチは慎重姿勢。 |
公表された最新の決算発表資料を見ても、航空宇宙・防衛事業の受注動向は力強さを保っています。防衛省向けの各種装備品調達計画は着実に執行されており、民間航空機エンジンのアフターマーケット(補用部品・整備需要)の高収益性が利益の下支えを行っています。一方で、不祥事に伴う調査・対策費用の計上や、コンプライアンス遵守のための工程見直しが短中期的なコスト増要因として作用しており、営業利益率の急拡大を阻んでいる構図が読み取れます。
一般に知られていない盲点とネットの誤解|水素事業の現実と防衛依存の罠
ネット上の投資サロンやSNSでは、川崎重工を語る際に「国策の防衛があるから絶対に倒産しない」「水素社会が来れば株価は何倍にも大化けする」といった短絡的な言説が散見されます。しかし、プロの視点から事業構造をつぶさに分析すると、そこには一般に知られていない大きな盲点と誤解が存在します。
第一の誤解は、「防衛事業は儲かって仕方がない打ち出の小槌である」という幻想です。防衛省調達は基本的に「原価計算方式+所定の利益率」で契約が結ばれます。近年の契約制度改革によって目標利益率の引き上げが図られているものの、民需のハイテク製品のように20%、30%といった爆発的な営業利益率を叩き出せる構造ではありません。むしろ、原材料価格の高騰や為替の急激な変動、そして今回の不正問題のように工程が遅延・是正された場合、追加コストを企業側が吸収せざるを得ず、利益が圧迫されるリスクを孕んでいます。
第二の誤解は、水素関連銘柄の将来性に対する時間軸のズレです。川崎重工は世界初の液化水素運搬船「すいそ ふろんてぃあ」の開発を成功させ、オーストラリアからの国際的な液化水素サプライチェーン構築を主導するトップランナーです。この技術力は疑いようのない事実ですが、問題は「いつ本格的な収益化フェーズに入るのか」という点です。大規模な水素発電や国際輸送インフラの商業運用が本格化するのは2030年代以降と見込まれており、現時点では巨額の研究開発費と実証実験コストが先行する段階にあります。水素事業を理由にした買いは、超長期の成長ストーリーへの投資であり、向こう1〜2年の決算数字を劇的に押し上げる材料ではないという客観的事実を認識しておく必要があります。
防衛関連銘柄としての買い時|プロが示す判断基準と推奨ポートフォリオ
激しい値動きの中で、個人投資家が利益を確保しつつ致命傷を避けるためには、どのような判断基準を持つべきでしょうか。テクニカルとファンダメンタルズの双方から、7012川崎重工業株価チャート分析と投資タイミングの最適解を導き出します。
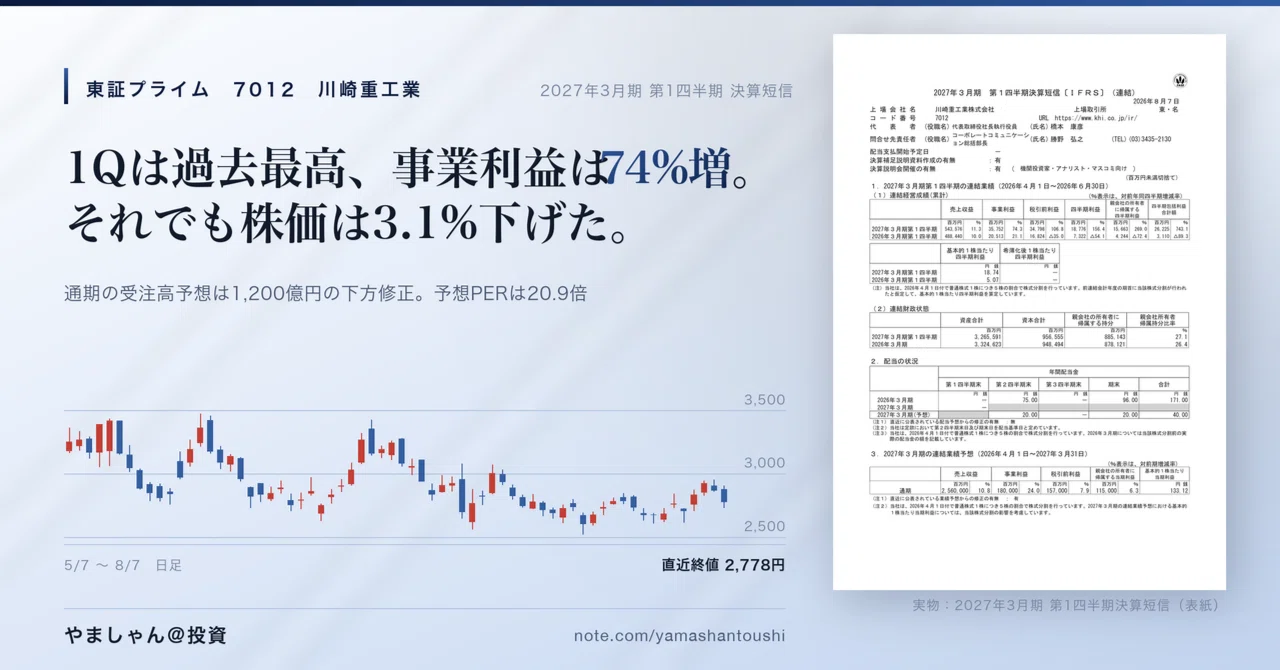
日足・週足チャートを俯瞰すると、川崎重工の株価は不祥事報道で形成された急落時の窓(ギャップ)や下値支持線(サポートライン)を意識しながら、中長期の移動平均線(75日線・200日線)の攻防を繰り広げるパターンを繰り返しています。市場全体の地合いが悪化して防衛関連全体が売られた局面や、不祥事の調査報告・行政処分の確定など「悪材料出尽くし」となったタイミングで下ヒゲを引く傾向が顕著です。したがって、ニュースに飛びついて高値を追う順張りではなく、悪材料で市場が総悲観になった瞬間に指値で拾う逆張り戦略が、これまで高い勝率を記録してきました。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
防衛関連銘柄としての買い時を見極めるにあたり、投資家自身のプロファイルに応じた以下の明確な基準を提示します。
▼ 川崎重工への投資をおすすめできる人:
- 中長期(3〜5年以上)の保有を前提とできる投資家:防衛予算の執行本格化と民間航空機需要の拡大サイクルを腰を据えて待てる人。
- 1日数%〜10%単位の資産評価額のブレに動じない人:コンプライアンス報道や地政学ヘッドラインによる激しいボラティリティを許容できるリスク耐性がある人。
- 重工大手の中でバリュエーション妙味を狙いたい人:先行して高値圏にある競合他社と比較し、ディスカウントが解消された際のキャピタルゲインを狙いたい人。
▼ 投資を避けるべき・慎重になるべき人:
- 安定した配当金生活(インカムゲイン)を目的にしている人:配当利回り2%台半ばは決して低くはないものの、株価下落による元本毀損リスクをカバーできる水準ではありません。安定配当を望むならメガバンクや通信、総合商社を選択すべきです。
- 株価の急落でパニックになり、夜眠れなくなる人:SNSや掲示板の悪材料の書き込みに感情を揺さぶられ、底値で狼狽売りしてしまうタイプには最も不向きな銘柄です。
- 水素事業の早期業績寄与を過度に期待している人:収益化までのタイムラグに耐えられず、期待外れによる資金拘束に陥る恐れがあります。
【川崎重工の株価】に関するよくある質問(FAQ)
Q1:潜水艦の不正問題によるペナルティや防衛省からの取引停止リスクは、今後業績にどの程度影響しますか?
A1:防衛省から一定期間の指名停止措置や過大請求額の返還請求が行われる可能性がありますが、日本の安全保障上、通常動力型潜水艦を建造・修繕できる民間ドックは川崎重工と三菱重工の2社しか存在しません。そのため、防衛調達から同社が完全に排除される事態は現実的ではなく、影響は一時的な過徴金・違約金の支払いや、特定装備品の指名停止期間中の新規入札制限にとどまる公算が高いと分析されています。
Q2:川崎重工の株価急落時、ナンピン買い(買い下がり)をしても大丈夫でしょうか?
A2:不祥事の全容解明前に慌ててナンピン買いを重ねるのは極めて危険です。特別防衛監察や外部委員会の最終報告書が出るまでは「第二の矢」として追加の不正や課徴金が発表されるリスクがあります。ナンピンを行う場合でも、悪材料が公表され切って出来高を伴う底打ちシグナル(長い下ヒゲの出現など)を確認した後に、資金を数回に分散して投入するのが鉄則です。
Q3:川崎重工の株価見通しと現在を比較した際、三菱重工やIHIとの最大の違いは何ですか?
A3:防衛事業への特化度と事業ポートフォリオのバランスが異なります。三菱重工が防衛・原子力・宇宙の総合巨頭であり、IHIが航空機エンジンに高い強みを持つのに対し、川崎重工は「二輪車・パワースポーツ(カワサキモータース)」や「産業用ロボット」「鉄道車両」など、一般消費者向けや製造ライン自動化の民需事業を併せ持っています。防衛や航空のアップサイドを享受しつつも、世界景気や為替(円高・円安)の変動を受けやすい多面的な構造を持っている点が大きな違いです。
まとめ:今後の動向と失敗しないための判断基準
川崎重工業(7012)という企業は、国の安全保障と未来のエネルギーインフラという、日本の国家戦略のど真ん中に位置する極めて稀有な存在です。だからこそ、その株価には巨大な市場の思惑、期待、そしてコンプライアンスに対する厳しい監視の目が集まります。
2026年以降の展開において、防衛受注残高の堅調さと航空機エンジンの回復は確固たるファンダメンタルズの土台です。しかし、ガバナンス改革の実効性が問われ続ける以上、株価が一直線に上昇することは考えにくく、節目ごとに激しい乱高下を挟む相場が続くと見るのが自然です。ネット上の安易な煽り文句や短期的なヘッドラインに惑わされることなく、割安に放置された下値を冷静に見定め、自身の投資スパンと許容リスクに合致しているかを冷徹に見極めることこそが、この銘柄で資産を守り増やすための決定的な要諦となります。 (出典: 川崎 重工 の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
