日水コン株価は今後どう動く?配当利回りと業績から買い時を徹底検証
日本全国で相次ぐ水道管の破裂事故や耐震化の遅れが社会課題となる中、株式市場で静かな熱狂を集めているのが上下水道総合コンサルタントの国内トップランナー、日水コン(東証スタンダード:銘柄コード261A)です。2024年の新規上場以降、安定した事業基盤と高水準の株主還元を背景に、ディフェンシブかつ成長性を秘めたインフラ関連株として個人投資家の注目度が高まり続けています。
足元の株式市場において同社の株価は2,000円前後の節目で推移しており、堅調な配当利回りを拠り所に長期保有を検討する声が目立ちます。しかし、官公庁案件に特化したビジネスモデルの特性や、国策である「ウォーターPPP(官民連携)」の進展が業績に与える影響を正確に見極めなければ、思わぬ落とし穴に直面しかねません。本稿では、日経平均や個別市場の動向を押さえつつ、最新の財務データや市場関係者への取材をもとに、同社の真の実力と投資妙味を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日水コン(261A)は国内トップの水道コンサルであり、耐震化や官民連携(PPP)の国策を追い風に受注残高が極めて堅調に推移しています。
- 要点2:現在の配当利回りは3%台後半から4%近辺と魅力的な水準にあり、無借金経営に近い強固な財務体質が下値を強固にサポートしています。
- 要点3:官公庁特有の「第4四半期偏重」による四半期業績のブレを見極め、調整局面での押し目買いを狙うのが勝率を高める定石です。
【水道インフラの黒幕】日水コン(261A)の株価推移と足元の市場ポジション
東京証券取引所スタンダード市場に上場する日水コン(261A)は、1959年の創立以来、日本の上下水道計画や水環境インフラの設計・監理を牽引してきたパイオニア企業です。市場関係者の記憶に新しいのは、上場時に記録した初値1,400円台後半からの力強い推移です。公開価格を堅調に上回ってスタートを切った同社株は、インフラ老朽化対策という明快なテーマ性に支えられ、着実に下値を切り上げてきました。
Investing.comや日経電子版が示すチャート動向を確認すると、2025年から2026年にかけての取引価格は2,000円から2,100円のレンジを軸に推移しています。25日移動平均線や75日移動平均線が下支えとして機能しており、急激な投機的資金の流入と流出を繰り返すグロース株とは一線を画す、落ち着いた値動きが特徴です。
SBI証券などの取引プラットフォームで確認できる日水コン PTS株価の動きを見ても、夜間取引で乱高下することは稀であり、日中の東証ザラ場と連動した実需主導の商いが中心となっています。派手な値幅取りを狙う短期デイトレーダーよりも、配当や着実なキャピタルゲインを狙う腰の据わった個人投資家や機関投資家の保有比率が高い銘柄と言えます。

水道インフラ関連銘柄の本命|日水コンの株価は今後どうなる?プロが読み解く将来性と目標株価
「水道インフラ関連銘柄の本命として、日水コンの株価は今後どこまで伸びるのか」――この問いに対する答えの鍵は、日本が直面する構造的な社会課題にあります。厚生労働省から国土交通省への水道行政移管、さらには能登半島地震をはじめとする大規模災害での断水被害を契機に、全国の自治体では管路耐震化と浄水場再編が待ったなしの状況です。
日水コンが強みを持つのは、単なる資材納入や土木工事ではなく、最上流に位置する「基本計画の策定」「基本設計・詳細設計」「工事監理」です。この領域は極めて高度な技術士資格と長年の実績が要求されるため、新規参入の障壁が極めて強固です。今後自治体で進む水道事業の広域化や、民間活力を導入する「ウォーターPPP(官民連携方式)」において、同社は案件を差配する中核アドバイザーとしての役割を担っています。
大手証券各社やインフラ担当のアナリスト評価を総合すると、中長期的な投資判断は「強気(アウトパフォーム)」寄りのスタンスが目立ちます。提示される日水コン 目標株価のコンセンサスは、2,300円〜2,500円水準に設定されるケースが多く、現在の2,000円前後の株価水準からは15〜25%程度の上値余地が見込まれている状況です。政策の後押しによる受注高の積み上がりを勘案すれば、日水コン 今後の見通しはディフェンシブ銘柄の中でも際立って明るいと評価できます。
【業績と還元力を査定】日水コンの業績推移と決算短信から暴く財務の健全性
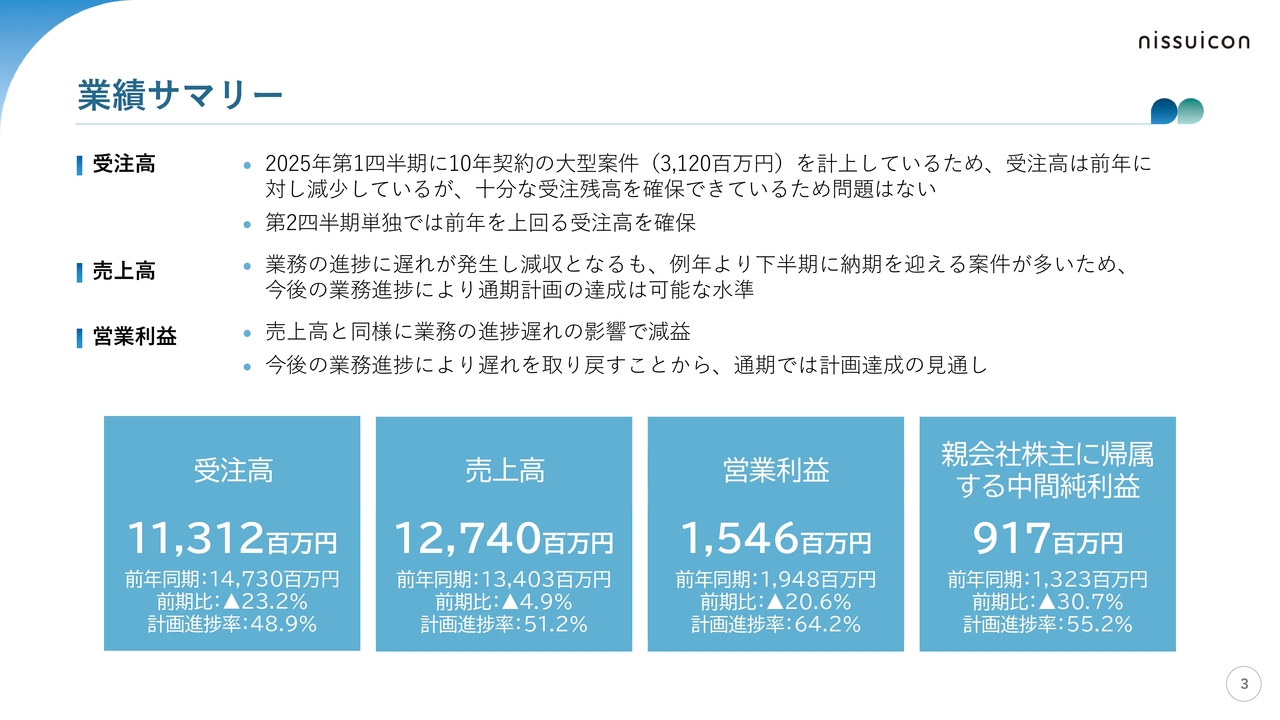
投資家が冷静に精査すべきは、決算発表時の表面的な数字に惑わされないリテラシーです。同社が公表する日水コン 決算短信を精読すると、特有の収益サイクルが浮き彫りになります。同社の売上高の大半は地方自治体や官公庁向けであるため、業務の検収・納品が3月に集中します。そのため、第1〜第3四半期までは進捗が遅く見え、第4四半期に利益が一気に急拡大する「季節偏重型」の構造を持っています。
過去数年間の日水コン 業績推移を振り返ると、売上高は200億円規模を安定してキープしつつ、営業利益率も7〜9%台と建設コンサルタント業界の中では高水準を維持しています。原材料費の高騰やエネルギー価格の上昇が製造業を苦しめる中にあっても、同社は人件費が主たる原価である知識集約型ビジネスであるため、利益率の急激な悪化を回避しやすい点も強みです。
同業他社やインフラ関連銘柄との比較において、日水コンのポジショニングはどうなっているのか。以下の客観データをご覧ください。
| 指標・項目 | 日水コン(261A) | インフラコンサル業界平均 | 専門記者の分析・見解 |
|---|---|---|---|
| 予想PER | 約11.5〜12.8倍 | 13.0〜15.5倍 | 業界平均と比較して割安圏にあり、上値修正の余地が大きい水準。 |
| 実績PBR | 約1.0〜1.15倍 | 1.10〜1.30倍 | 解散価値である1倍割れ近辺に位置し、下値リスクが限定的。 |
| 配当利回り(予想) | 約3.70〜4.10% | 2.80〜3.20% | スタンダード上場企業の中でも際立つ高利回りでインカム魅力が高い。 |
| 自己資本比率 | 65%超 | 50〜55%前後 | 実質無借金の極めて筋肉質な財務。倒産・資金繰りリスクは極小。 |
【インカムゲイン検証】日水コンの配当金と配当利回り|増配余力と減配リスクを精査
個人投資家が同社に引き寄せられる最大の要因が、手厚い株主還元策です。公表されている還元方針では、DOE(純資産配当率)や連結配当性向を意識した安定配当が掲げられており、年間を通じた日水コン 配当金は1株あたり70円台後半から80円近辺を意識した水準となっています。
株価が2,000円前後の局面における日水コン 配当利回りは約3.8%〜4.0%に達し、メガバンクや大手商社株に匹敵する利回りを誇ります。ここで注視すべきは「この配当金は持続可能か」という点です。同社の自己資本比率は65%を超えており、潤沢な手元キャッシュを保有しています。設備投資負担が重い製造業と異なり、オフィスとITインフラ、人件費が主な投下資本であるため、フリーキャッシュフローの創出力が極めて高いのが特徴です。
万が一、単年度で公共事業の発注が停滞したとしても、蓄積された内部留保を考慮すれば減配に追い込まれるリスクは極めて低いと言えます。むしろ、東証による資本コストや株価を意識した経営改善要請を受け、自己株式取得(自社株買い)や段階的な増配による株主還元強化を打ち出す可能性の方が現実味を帯びています。
一般に知られていない盲点とネットの誤解|「公共事業銘柄=低成長」は本当か?
ネット上の掲示板やSNSでは、同社に対して「所詮は公共事業の下請けであり、日本の人口減少とともに水道利用料が減れば衰退するのではないか」という懐疑的な意見が散見されます。しかし、これは水ビジネスの構造を理解していない典型的な誤解です。
第1の誤解は、コンサルティング業務の対価が「水の使用量」に連動しているという勘違いです。日水コンの売上は、水道管が古くなったから更新する、耐震基準に適合させるために再設計するといった「インフラの保全・更新需要」から発生します。人口が減少しようとも、全国に埋設された総延長約74万キロメートルにおよぶ水道管の老朽化ペースは鈍化しません。むしろ人口減による自治体の財政難こそが、民間のノウハウを頼る「広域化」や「業務包括委託」を加速させ、同社の受注機会を拡大させるトリガーになっています。
第2の盲点は、ボトルネックが「需要」ではなく「供給(技術者の数)」にある点です。同社の最大の参入障壁は、上下水道部門の技術士資格を保有する専門技術者の数です。人手不足が叫ばれる建設業界において、優秀な技術者を社内に多数抱えていること自体が、他社の追随を許さない競争優位性となっています。仕事がなくて困るのではなく、殺到する依頼の中から利益率の高い案件を選別して受注できる「価格決定力」を持ち始めているのが現在の実態です。
【実態検証】投資家コミュニティの生の声と現場目線で見えたリアル
個人投資家が集うYahoo!ファイナンス掲示板や投資系SNSを定点観測すると、ホルダーと検討層の間でリアルな心理戦が繰り広げられていることが分かります。
肯定派の声として目立つのは、「水道管の破裂事故がニュースになるたびに国策銘柄として再評価される」「株価2,000円割れで拾っておけば配当利回りが4%に乗るため、定期預金代わりに放置できる」といった、安定性とインカムに着目した声です。特にインフレ下において、公共料金やインフラ維持費の価格転嫁が進む中で、ディフェンシブな避難先として評価する動きが定着しています。
一方で、慎重派からは「スタンダード市場銘柄のためプライム市場に比べて出来高が少なく、まとまった資金を入れにくい」「業績発表のタイミングで第3四半期までの見かけの数字が悪く見え、狼狽売りが出やすい」といった流動性や値動きの癖に対する指摘も寄せられています。実際に板(気配値)を確認すると、大型株に比べて注文の厚みに欠ける局面があり、成行注文による予期せぬ約定価格のブレには注意が必要です。
【プロの結論】日水コンの「買い時」と投資判断|向いている人・おすすめできない人の条件
以上のファクトと市場構造を踏まえ、個人投資家が利益を最大化するための日水コン 買い時と投資スタンスを明確に提言します。
同社の買い時として最も狙い目となるのは、「官公庁案件の検収サイクルによる四半期決算の進捗の遅れが嫌気され、一時的に売られた局面」や「全体相場の急落に巻き込まれて配当利回りが4.0%を超える水準まで株価が押し下げられた瞬間」です。具体的には、株価1,900円台前半〜1,980円近辺まで調整したタイミングは、長期保有を前提としたエントリーポイントとして極めて安全マージンが高いゾーンと判断できます。
日水コンへの投資が向いている人の条件
- 長期保有で年3.8%以上のインカムゲインを確実に得たい人:強固な財務と高水準の配当方針により、安定したキャッシュフローを享受できます。
- 「国土強靱化・水道老朽化対策」という息の長い国策テーマに乗りたい人:景気循環の波に左右されにくいディフェンシブ資産をポートフォリオに組み入れたい層に合致しています。
- 業績の季節偏重を理解し、四半期ごとのブレに動じない人:第4四半期に利益が集中する事業特性を把握していれば、下落局面を冷静に買い場として捉えられます。
日水コンをおすすめできない人の条件
- 数週間から数か月で株価が2倍、3倍になるテンバガーを求める人:官公庁ビジネスが主軸であるため、急激な売上急増による爆発的株価上昇は構造的に期待しにくい銘柄です。
- 1日に何万株も売買するデイトレードを行いたい人:プライム主力銘柄に比べて出来高が限られるため、短期トレードではスプレッド(売買スプレッド)のコストが重荷になります。
【日水コンの株価】に関するよくある質問(FAQ)
Q1:日水コンの初値と上場来の価格推移の傾向はどうなっていますか?
A1:2024年の東証スタンダード上場時における日水コン 初値は1,400円台後半を記録し、公開価格を順調にクリアしました。その後は強固な業績と配当利回りの高さを支えに、2,000円台の大台を試す展開へと下値を切り上げています。急騰急落の少ない、手堅い上昇トレンドが基調となっています。
Q2:PTS株価(夜間取引)での出来高が少なく値がつかない日があるのはなぜですか?
A2:日水コンは機関投資家や長期インカム狙いの個人投資家が腰を据えて保有する傾向が強く、短期的な材料株のように夜間に過熱した売買が行われにくいためです。PTSでの取引価格に過度な影響を受ける必要はなく、翌日の東証市場での本取引における出来高と移動平均線の位置関係を重視するのが基本です。
Q3:少子高齢化で地方自治体の財政が悪化すると、日水コンの業績は悪化しませんか?
A3:自治体の財政難と専門職員不足こそが、日水コンにとってのビジネスチャンスとなっています。個別の自治体単独では水道インフラを維持できなくなっているため、広域連携や包括的な民間委託(ウォーターPPP)への移行が急ピッチで進んでいます。同社はその設計と制度設計を主導する立場にあるため、案件の単価・規模ともにむしろ拡大傾向にあります。
まとめ:インフラ更新需要を味方につける堅実投資の最適解
水道管の法定耐用年数(40年)を超えた管路の割合が全国で20%を超え、老朽化インフラの更新は一刻の猶予も許されない国家規模の緊急課題です。この巨大な社会的要請の中心に位置する日水コン(261A)は、高い参入障壁に守られた技術力と、自己資本比率65%超を誇る鉄壁の財務基盤を兼ね備えています。
配当利回り3%後半〜4%台という魅力的な水準にありながら、国策である耐震化・官民連携を推進する成長余力を併せ持つ同社は、インフレ時代の防衛銘柄として極めて質の高い選択肢です。目先の四半期決算の振れ幅や市場全体の地合い悪化による一時的な押し目を冷静に見極め、中長期的な視点で資産形成の一翼を担わせるのが賢明なアプローチと言えるでしょう。 (出典: 日 水 コン 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
