AMD株価急変動の真相!AI半導体猛追と2026年決算の光と影
米国の巨大ハイテク株市場において、投資家の熱い視線と激しい困惑を同時に集めている銘柄が存在します。半導体大手アドバンスト・マイクロ・デバイセズ(AMD)です。生成AIブームの本格化に伴い、エヌビディアの独走に待ったをかける急先鋒として熱狂的な買いが入る一方、決算発表のたびに株価が乱高下を繰り返す荒い値動きを見せています。
直近の業績発表でも市場予想を上回る成長を叩き出しながら、時間外取引で株価が急変するなど、市場の思惑は複雑に交錯しています。エヌビディア猛追の実態、未だ見ぬ配当金の行方、そしてアナリストが描くターゲットプライスまで、表面的な数字の奥にある構造的な勝因とリスクを現場の証券データから徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:好決算でありながら時間外で急落を見せる背景には、市場の過剰な期待値(ウィスパーナンバー)と粗利益率に対する警戒感という構造的要因が存在する。
- 要点2:AIチップ市場では「AMD Instinct MI300」シリーズを武器にメガクラウド各社へ食い込み、サーバー向けCPU市場でもインテルのシェアを削り続ける二面作戦が結実しつつある。
- 要点3:成長投資優先のため無配継続が基本方針であり、2026年の投資判断は「リサ・スーCEOの実行力」と「ソフトウェアエコシステムの成熟度」を軸に据える必要がある。
株価が急変動する決定的な理由|好決算でも急落した市場心理の罠
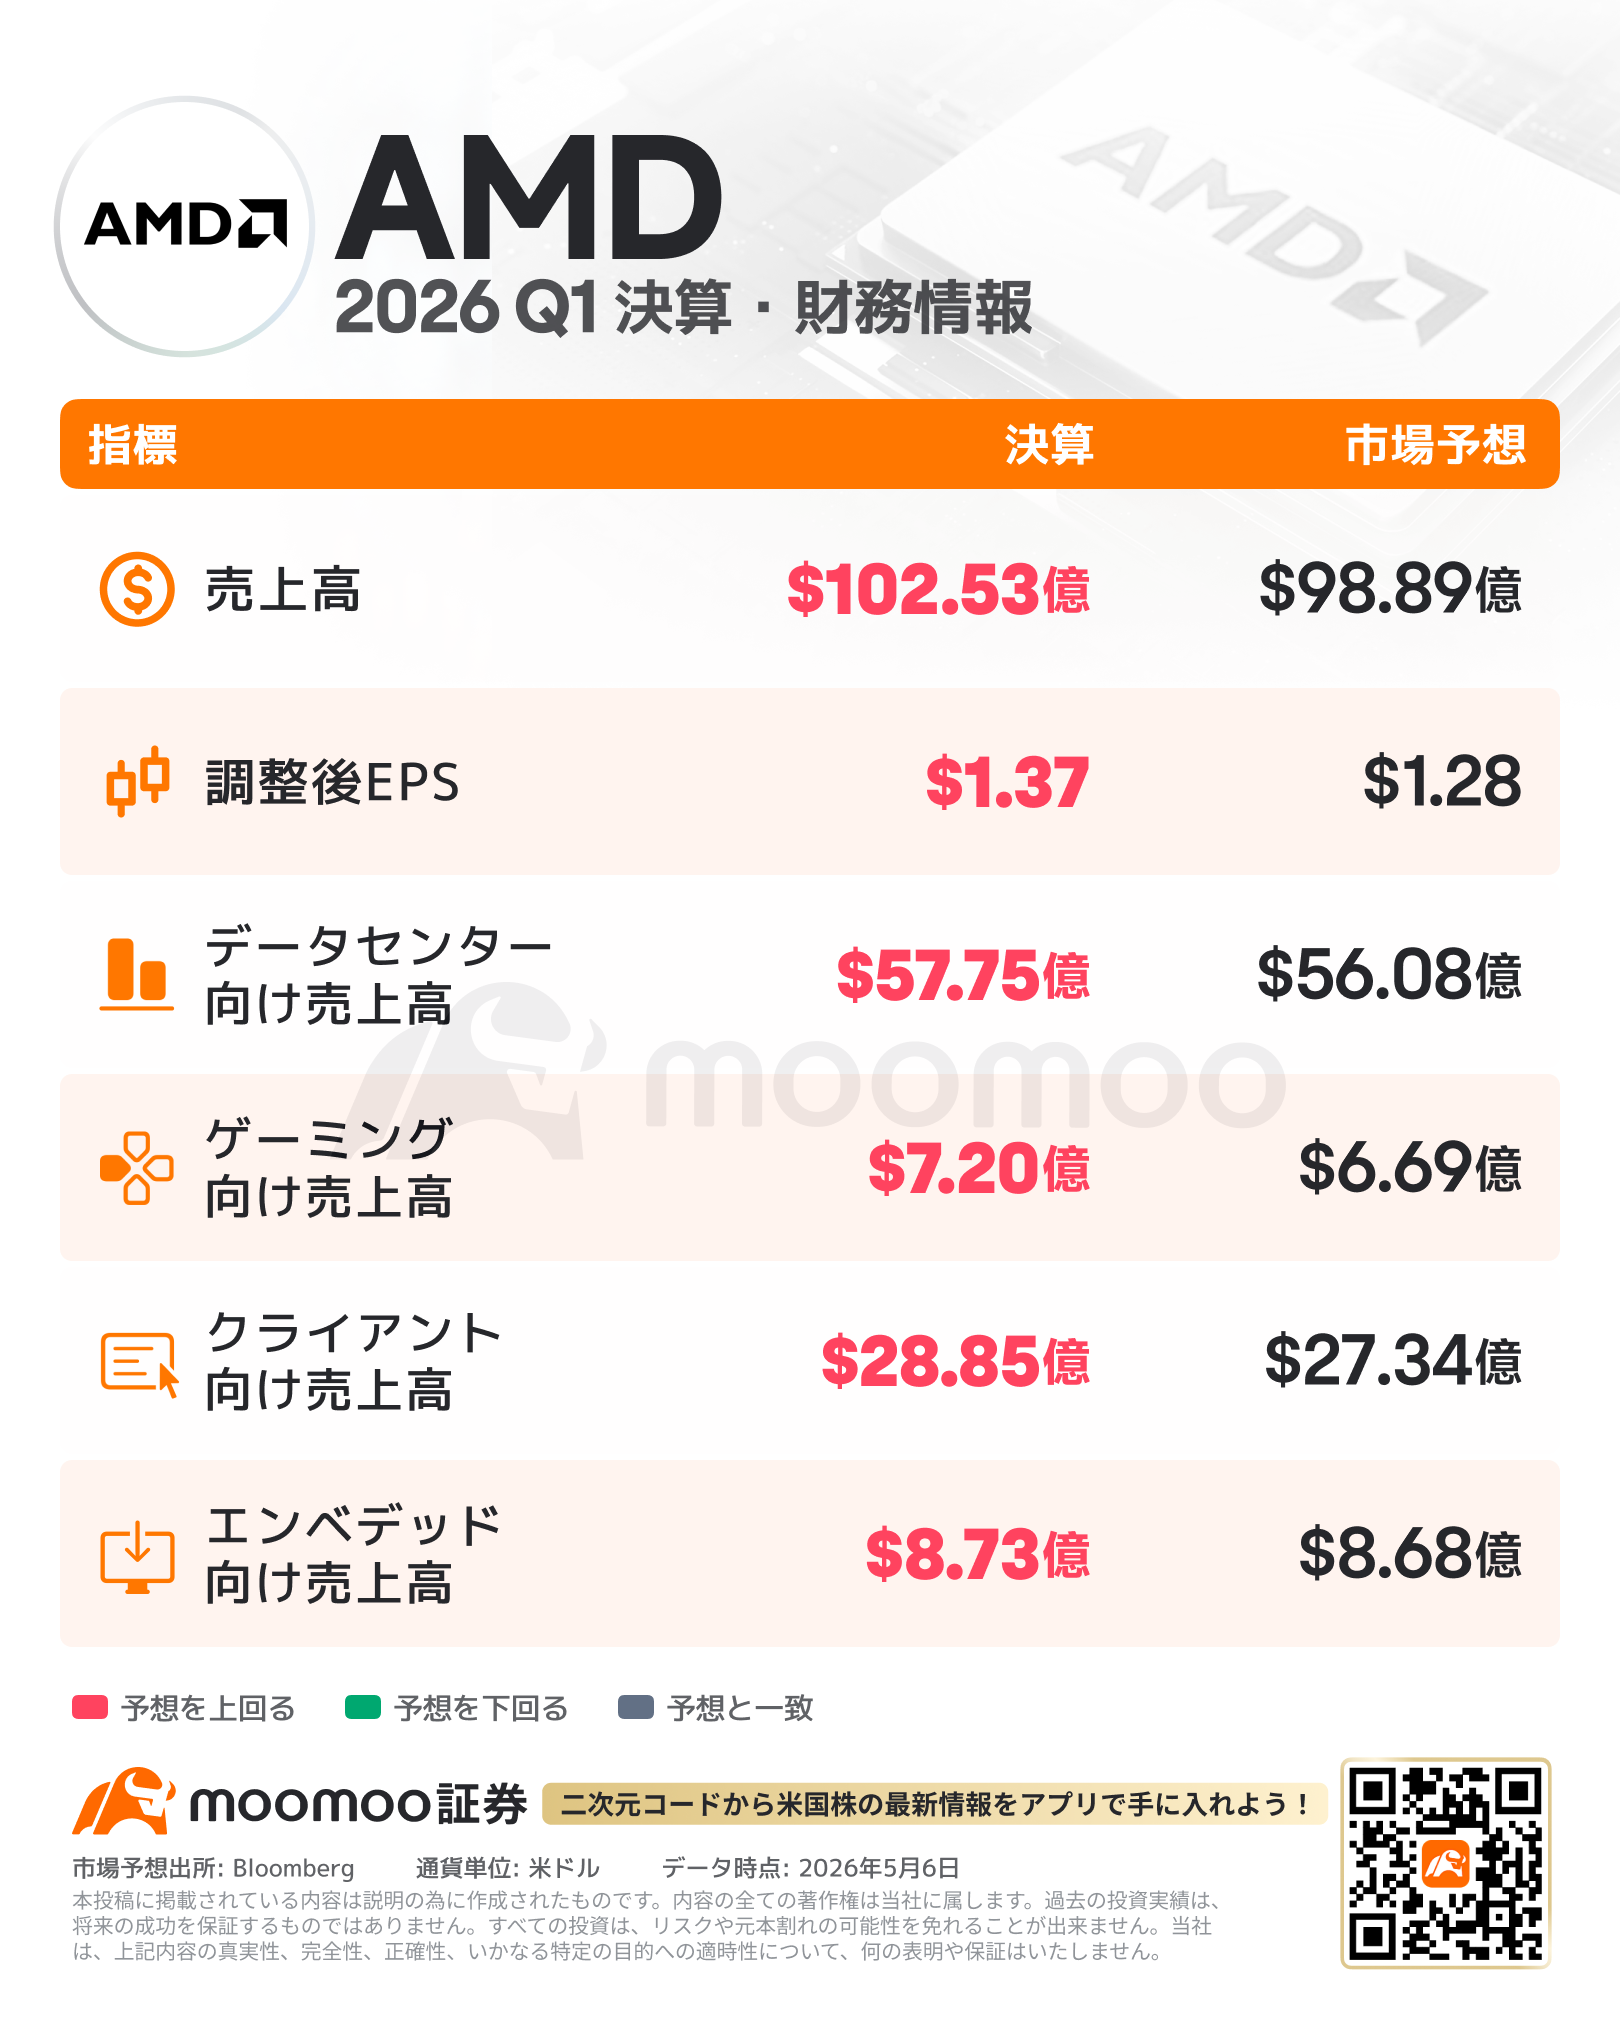
アドバンスト・マイクロ・デバイセズの株価が、時として常識破りのボラティリティを見せるのはなぜでしょうか。Investing.comなどの決算速報データが伝えた2026年第2四半期決算のドラマは、その典型的な証拠といえます。売上高は前年同期比50%増の115億4,000万ドルに達し、EPS(1株当たり利益)も1.66ドルを記録。主要アナリストコンセンサスを軽々とクリアした直後、株価は一時7%超急伸しました。ところが、そのわずか数十分後の時間外取引では一転して8.94%の急落を記録し、投資家を震撼させました。
この不可解な乱高下の裏には、ウォール街特有の「期待値インフレ」が潜んでいます。決算説明会での経営陣のコメントやガイダンスが、市場の裏予測(非公式な超強気予想)にわずかでも届かなかったり、データセンター向けGPUの供給スピードにわずかな慎重姿勢が滲んだりするだけで、アルゴリズム取引が即座に利益確定売りを浴びせる構造が定着しています。AMDリアルタイム株価チャートを監視するトレーダーたちの間では、「数字そのものの良し悪しではなく、織り込み済みの熱狂との乖離幅」こそが急激な価格修正の引き金であると冷徹に分析されています。

【エヌビディア比較とCPU包囲網】AI半導体とシェア争いの現在地
現在、世界の半導体セクターで最大の関心事となっているのが、エヌビディア比較AI半導体の力学です。エヌビディアが「Blackwell」などの次世代アーキテクチャで市場の約8割を握るなか、AMDは対抗馬としてAMD Instinct MI300AIチップおよびその後継モデルを電撃投入しました。マイクロソフト、メタ、オラクルといった巨大ハイテク企業が「エヌビディア一強による法外な価格支配(ベンダーロックイン)」から脱却するため、AMD製アクセラレータの大量採用へ舵を切った事実は見逃せません。
さらに見過ごせないのが、長年の宿敵であるインテルAMD CPUシェア争いにおける優位の固定化です。かつてインテルの独壇場だったサーバー向けCPU市場において、AMDの「EPYC」プロセッサは着実にシェアを奪い続け、クラウド基盤のデファクトスタンダードの一角を占めるに至りました。AI推論・学習を支えるホストプロセッサとしてもEPYCの需要は極めて高く、GPU単体ではなく「CPUとGPUを統合したプラットフォーム提案」ができる点こそが、AMDが持つ独自の強みです。
これらの一貫した戦略を牽引するのが、稀代の経営者と称されるリサ・スーCEO経営方針です。彼女は就任以来、チップレット技術による歩留まり向上と製造コスト削減を推し進め、弱点とされてきたAIソフトウェアスタック「ROCm」のオープンソース開発を急速に強化しました。「技術ロードマップに対する妥協のないコミットメント」を掲げる彼女の手腕は、競合の失策を逃さずシェアを奪い取る勝負強さとして市場に深く刻み込まれています。
【業績と配当の全貌】売上高推移とアナリストの目標株価予想
投資判断を下すうえで避けて通れないのが、財務データと資本政策の冷徹な検証です。AMD売上高業績推移を振り返ると、かつて収益の柱だったゲーム機向け半導体(PS5やXbox向け受託)の調整局面を、データセンター部門の爆発的な成長が見事にカバーしている構図が浮き彫りになります。
一方、日本の個人投資家から頻繁に寄せられる疑問がAMD配当金実績についてです。結論から言えば、AMDは現在に至るまで配当金の支払実績がない「無配(配当利回り0.0%)」企業です。稼ぎ出した潤沢なフリーキャッシュフローは、巨額の最先端半導体研究開発(R&D)と自社株買い(株式価値の希薄化防止)に全額再配分されています。インカムゲインを期待して購入する銘柄ではない点は、明確に認識しておく必要があります。
機関投資家や各種AI株価診断モデルによるAMD目標株価アナリスト予想は、強気派と慎重派の間で大きな開きが生じています。市場の一部では理論株価を400ドル台後半〜500ドル近傍と試算する極端な上振れシナリオも散見されるものの、米主要ブローカーの現実的な平均コンセンサスは、堅実なデータセンター収益の積み上がりを前提とした水準に落ち着いています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高成長率(直近四半期) | 115.4億ドル(前年同期比約+50%) | ハイテク大手平均:+15〜25% | データセンター部門が牽引し驚異的なトップライン拡大を維持 |
| EPS(調整後1株利益) | 1.66ドル(市場コンセンサス超過) | 事前予想:1.50〜1.58ドル前後 | 収益性は改善傾向も、粗利益率の伸び悩みを市場が警戒 |
| 年間配当金実績 | 0ドル(無配継続 / 利回り0.0%) | S&P500平均:1.4〜1.6% | 最先端AI開発への先行投資を優先する合理的な資本配分 |
| 主要ターゲット顧客 | Microsoft, Meta, Oracle, AWS等 | 単一ベンダー依存からの分散傾向 | エヌビディア包囲網を築くハイパースケーラーの第二の選択肢 |
| 目標株価コンセンサス | 160ドル〜220ドル(強気シナリオは大幅上振れ) | 現在株価比:+15〜35%の上値余地 | AIチップ供給体制の進捗次第でアップサイドの余力十分 |
【実態検証】投資家の生の声と掲示板・SNSで交錯するリアル
日本国内の個人投資家コミュニティ(Yahoo!ファイナンス掲示板、5ちゃんねる投資板、Xなど)を定点観測すると、AMDに対する評価は極端な二極化を見せています。
肯定派の投資家からは、「決算のたびに振り落としがあるが、リサ・スーの実行力は裏切らない」「エヌビディア一強が永遠に続くわけがなく、クラウド巨頭がバックにつくAMDは長期ホールド一択」という強い信頼が語られています。自著や過去の単独インタビューにおいてリサ・スー自身が語ってきた『困難な賭けにこそ真の差別化が宿る』という信念を共有するコアな信奉者が少なくありません。
一方、短期で参入した投資家からは悲鳴にも似た投稿が目立ちます。「好決算を確認して飛びついた瞬間、時間外で8%以上叩き落とされた」「決算ギャンブルで勝てない悪魔の株」「ボラティリティが激しすぎて夜も眠れない」といった声が噴出しています。カンファレンスコールでアナリストから粗利益率(グロスマージン)の推移を執拗に追及された際に見せる経営陣の慎重な言い回しが、そのまま個人投資家の狼狽売りに直結している現場のリアルが透けて見えます。
一般に知られていない盲点とネットの誤解|「NVIDIA一強」の裏側
インターネット上の投資情報では、「エヌビディアがAI市場を100%制圧しており、AMDは単なる負け組の二番手」という短絡的な言説が散見されます。しかし、これは業界構造の重大な盲点を見落とした誤解です。
現実にクラウドインフラを運営するBig Techにとって、特定企業への供給依存は経営上の致命的リスクです。エヌビディアのCUDAエコシステムは強固ですが、AMDが推進するROCmの互換性向上により、PyTorchなどの主要AIフレームワーク上でAMD製チップを動かすハードルは年々劇的に下がっています。「二番手」が存在しなければ顧客側は価格交渉すらできないため、世界中のデータセンター事業者がAMDを強力に育成・支援しているという構造的現実があります。
もう一つの誤解は、「好業績のニュースが出た直後は絶好の買い場である」という投資行動の罠です。行動経済学における代表性ヒューリスティック(表面的な良好データに飛びつく心理)やFOMO(取り残される恐怖)に駆られた個人投資家が、プレマーケットや取引開始直後の高値で掴まされ、機関投資家のスマートマネーによる利益確定売りの受け皿にされるパターンが頻発しています。熱狂のピークではなく、過度な失望で叩き売られた局面を見極める冷静さが不可欠です。

【2026年最新】半導体株買い時と米国半導体株将来性まとめ
シリコンサイクルの波と企業の設備投資計画を俯瞰した際、半導体株買い時2026年最新の局面はどう捉えるべきでしょうか。鍵を握るのは、ハイパースケーラー各社によるAI設備投資(Capex)の持続性と、推論用途へのチップシフトです。膨大なコストがかかる学習フェーズから、コストパフォーマンスが最重要視される日常的な推論フェーズへ市場が移行するにつれ、価格性能比に長けたAMDの Instinct シリーズや次世代Ryzen AIプロセッサがシェアを伸ばす余地は格段に広がります。
米国半導体株将来性まとめの視点から見ても、AIインフラの需要は一過性のバブルを超え、社会基盤としての定着段階に入っています。目先の金利動向や四半期ごとのガイダンスによる下落局面は、長期的なトレンドを見据える投資家にとっては格好の仕込み場となり得ます。AMD株価今後の見通しは、単なる投機的な乱高下を越え、サーバーCPUの盤石な基盤の上にAIアクセラレータの果実がどれだけ上乗せされるかという、実力評価のフェーズへ突入しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
激しい株価変動を伴うアドバンスト・マイクロ・デバイセズへの投資は、万人向けではありません。自身の投資スタイルとリスク許容度に基づき、以下の基準で厳密に判断してください。
- 投資をおすすめできる人の条件:
- 3〜5年単位の中長期視点を持ち、一時的な10〜20%の株価急落を狼狽せずに買い増しの好機と捉えられる人
- 配当収入を一切求めず、株価の上昇(キャピタルゲイン)による資産拡大を最優先できる人
- エヌビディアの独占崩壊シナリオと、リサ・スーCEOのロードマップ実行力を信じられる人
- 投資を慎重に避けるべき人の条件:
- 安定した配当金や不労所得を狙い、ディフェンシブな運用を好む人
- 決算発表前後の夜間急変動に耐えられず、日々のチャートの動きで精神的ストレスを感じやすい人
- 半導体の技術トレンド(アーキテクチャや製造プロセスの差異)を自ら追跡・学習する時間がない人
【アドバンスト マイクロ デバイセズ 株価】に関するよくある質問(FAQ)
Q1:市場予想を上回る好決算を出したのに、なぜAMDの株価が急落することがあるのですか?
A1:機関投資家が事前に織り込んでいた「非公式な超強気予想(ウィスパーナンバー)」にガイダンスが届かなかったり、粗利益率の伸び悩みに対する懸念が生じたりするためです。好決算という事実そのものよりも、市場の極端な期待値とのギャップによって利益確定売りが先行する傾向があります。
Q2:AMD株を保有していると配当金はもらえますか?今後の配当開始の見込みは?
A2:現在まで配当実績はなく、利回りは0.0%(無配)です。最先端AI半導体の熾烈な開発競争に勝ち残るため、稼いだ資金は研究開発費や自社株買いへ優先的に投じられています。成長フェーズにある間は配当開始の可能性は極めて低いと考えられます。
Q3:エヌビディア(NVDA)とAMD、いま投資先として選ぶならどちらが有望ですか?
A3:AI市場の絶対的な覇権と最高峰の収益性を重視するならエヌビディアですが、現在のバリュエーション(割高感)を警戒し、競合包囲網による巻き返しとCPU・GPU双方の総合力に賭けるならAMDに高い上値妙味があります。リスク分散として両銘柄をバランスよく保有する戦略も有効です。
まとめ:今後の動向と失敗しないための判断基準
アドバンスト・マイクロ・デバイセズは、世界で最もダイナミックな成長市場の真ん中で、巨人エヌビディアとインテルを同時に相手回す稀有な企業です。その株価が描く激しい乱高下は、同社が産業構造の地殻変動を起こしている最前線にある証左でもあります。
表面的な好悪ニュースに一喜一憂し、決算直後の感情的な売買に巻き込まれることは避けねばなりません。リサ・スー率いる経営陣が描く技術ロードマップの進捗、メガクラウド顧客との強固なパートナーシップ、そしてROCmをはじめとするソフトウェア包囲網の完成度を客観的なデータで見極めながら、過度な調整局面を冷静に捉える姿勢こそが、この激動の半導体相場で確かな果実を手にする唯一の道筋です。 (出典: アドバンスト マイクロ デバイセズ 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
