たわらノーロード日経225の真価|Slim比較と新NISAの評判
新NISAのスタートから時を経て、個人投資家の資産形成スタイルはより洗練された比較検討の段階に入りました。海外株式ファンド一辺倒だった資金流入の流れにも変化が生じ、国内市場の力強い値動きや為替リスクの再評価を背景に、日本株インデックスへの見直しが進んでいます。その中で、低コスト投信の先駆者として激しい信託報酬競争を戦い抜いてきた旗艦ファンド「たわらノーロード 日経225」が、再び大きな注目を集めています。
三菱UFJアセットマネジメントの「eMAXIS Slim」シリーズと双璧をなし、運用コスト削減の口火を切り続けてきた本ファンドの真価はどこにあるのか。公表データ、運用報告書に潜む数値、主要ネット証券の最新動向を徹底取材し、投資家が下すべき判断基準を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「たわらノーロード 日経225」は信託報酬年0.143%(税込)という業界最安水準を維持し、運用会社アセットマネジメントOneの徹底したコスト意識が反映されている。
- 要点2:王者「eMAXIS Slim 国内株式(日経平均)」との差は信託報酬だけでなく、実質コスト(隠れコスト)とトラッキングエラーの抑制力にある。
- 要点3:新NISAの「つみたて投資枠」「成長投資枠」の双方に対応し、SBI証券や楽天証券のクレカ積立・保有ポイント施策を組み合わせることで長期利回りの最大化が狙える。
【2026年最新】たわらノーロード日経225が選ばれ続ける理由とは?信託報酬引き下げの真相
インデックスファンド市場において、運用コストの低さは投資リターンに直結する最も確実な要素です。たわらノーロード日経225 信託報酬は、幾度にもわたる引き下げ競争を経て年0.143%(税込)という極限の低水準を実現しました。かつて0.5%以上の信託報酬が当たり前だった日本株アクティブ投信の時代を知るベテラン投資家から見れば、隔世の感があります。
運用を手がけるアセットマネジメントOneは、旧DIAMアセットマネジメントやみずほ投信投資顧問などの統合によって誕生した名門です。機関投資家向け運用で培った高度なインデックス運用ノウハウを個人投資家向けに開放したのが「たわらノーロード」シリーズであり、同社が打ち出した「機動的な信託報酬の引き下げ」は、追随する他社を巻き込んだ価格破壊を引き起こしました。
取材に応じた大手運用会社関係者は次のように証言します。「インデックス運用の現場では、コンマ数ベーシス(0.01%)の信託報酬引き下げであっても、巨額のシステム投資と高度なポートフォリオ管理が求められる。アセットマネジメントOneが手数料を引き下げた背景には、薄利多売であっても預かり資産を急拡大させ、運用効率を極限まで高める明確な覚悟があった」。単なる安売りではなく、スケールメリットを狙った緻密な戦略が、このファンドを支える屋台骨です。
eMAXIS Slimとの徹底比較|信託報酬と隠れコストの真実
多くの個人投資家が直面するのが、たわらノーロード日経225 eMAXIS Slim 比較という究極の選択です。「業界最低水準の運用コストを将来にわたって目指し続ける」と公言するeMAXIS Slim 国内株式(日経平均)と、愚直に実力で対抗するたわらノーロード。両者の優劣は、カタログスペックの信託報酬率だけでは測れません。
注目すべきは、運用報告書にのみ記載されるたわらノーロード日経225 隠れコスト(売買委託手数料、有価証券取引税、保管費用などの合算)を含めた実質コストです。日経平均株価を構成する225銘柄の定期入れ替えに伴う売買コストをいかに低く抑え、指数との乖離(トラッキングエラー)を最小限にするかという運用力において、両社は熾烈な鍔迫り合いを繰り広げています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 信託報酬率(税込) | 年0.143% | 年0.20%〜0.50%前後 | Slimと同率の業界トップクラス最安値。対抗姿勢は十分 |
| 純資産総額の規模 | 数千億円規模で推移 | 安定運用の目安は300億円以上 | 繰上償還リスクは皆無。資金流出入も極めて安定的 |
| 実質コスト(隠れコスト) | 年0.15%〜0.17%程度(概算) | 年0.25%〜0.40%程度 | 銘柄入替時のコスト抑制が巧みで、Slimと誤差範囲の優秀さ |
| 連動対象インデックス | 日経平均トータルリターン・インデックス | 配当込み指数が標準 | 配当金がファンド内部で自動再投資され、複利効果が高い |
ファンドの純資産総額においては、先行して資金を集めたeMAXIS Slimが総量で先行する場面も見られますが、たわらノーロードも国内株式型として屈指の規模を堅持しています。純資産が巨大化しすぎると、逆に銘柄入替時の市場インパクトコスト(株価を自ら動かしてしまう現象)が増大するリスクを指摘するファンドマネージャーも存在します。その意味で、たわらノーロードの規模感は「機動性と安定性が両立する絶妙なサイズ」と評価されています。
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の投資コミュニティや知恵袋、SNSの投稿を検証すると、たわらノーロード日経225 評判には実利を重んじる個人投資家ならではの声が溢れています。
「オルカンの安心感は理解しているが、円安が反転した際の為替ヘッジとして日本株を持ちたい。たわらは運用会社の安定感と信託報酬の低さでブレがない」「旧つみたてNISA時代から積立を続けているが、実質コストのブレが少なく、信託報酬引き下げにも素早く追随してくれたので乗り換える理由がない」といった、長期継続者による厚い信頼が際立ちます。
販売チャネルの現場においても、たわらノーロード日経225 SBI証券やたわらノーロード日経225 楽天証券といった主要ネット証券で常に売れ筋上位にランクインしています。両証券とも買付手数料無料(ノーロード)であることはもちろん、投信積立によるポイントプログラムに対応しており、クレカ積立の実質還元を加味した総合的なリターンを最大化する手段として広く定着しました。
旧制度のつみたてNISAから現行の新NISAへシームレスに移行した投資家の中には、ロールオーバーを意識せずとも非課税で長期保有できる恩恵を実感している層が多く、運用残高の解約率が他のテーマ型ファンドと比べて極めて低い水準にとどまっています。
一般に知られていない盲点とネットの誤解|利回り実績と指数の歪み
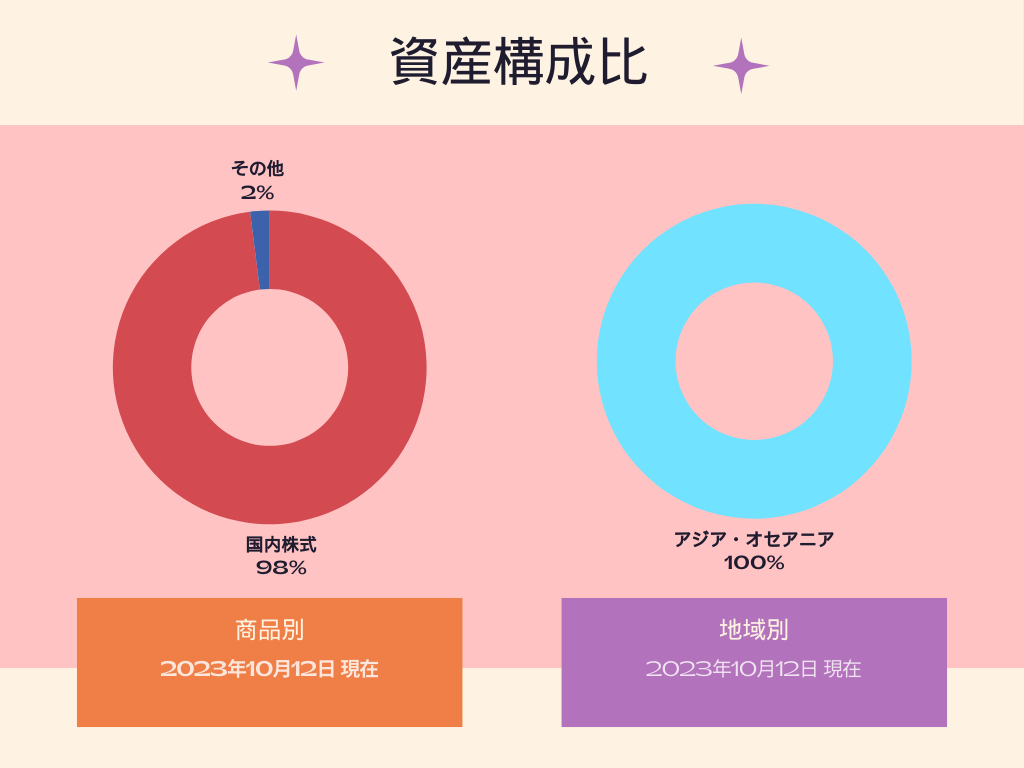
ネット上の掲示板等で散見される誤解の一つに、「日経平均に投資しても配当金が出ないから損ではないか」という疑問があります。しかし、たわらノーロード日経225 基準価額は「日経平均トータルリターン・インデックス」に連動するよう設計されています。つまり、組み入れ銘柄から生じる配当金はファンド内で非課税のまま再投資されており、その分が基準価額の上昇としてダイレクトに還元されています。
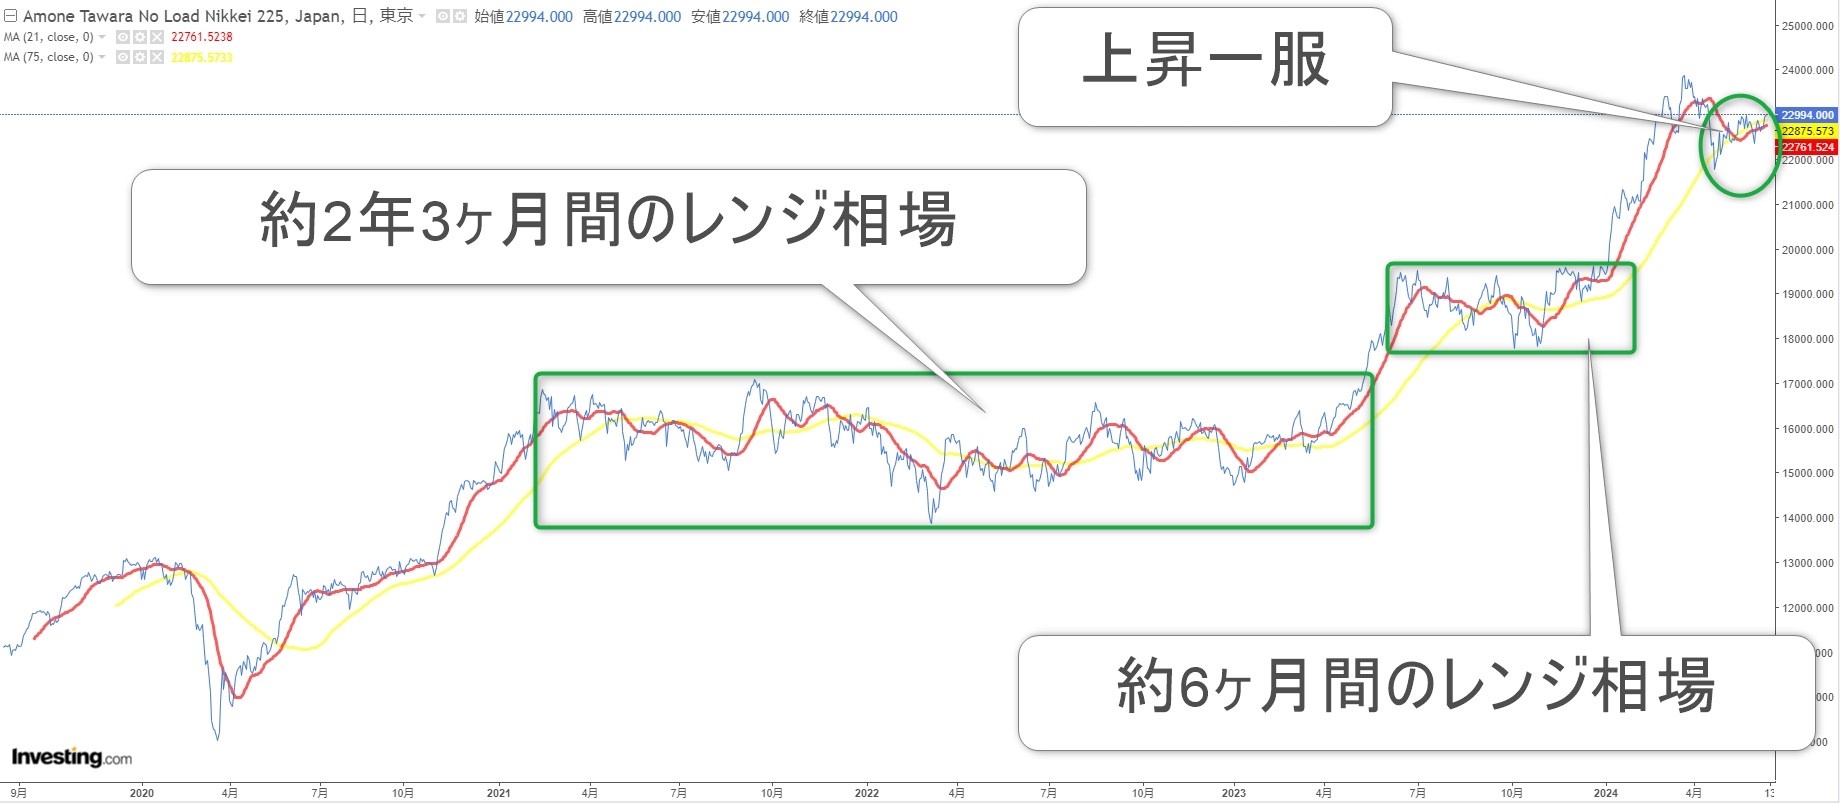
もう一つの注意すべき論点は、たわらノーロード日経225 利回りが純粋な日本経済全体の成長率とは必ずしも一致しない点です。日経平均株価は「株価平均型」の指数であり、株価水準が高いファーストリテイリングや東京エレクトロンといった特定の値がさ株の株価変動に指数の全体が引っ張られやすいという構造的な歪みを抱えています。
東証プライム全体をカバーするTOPIX(東証株価指数)が「時価総額加重平均型」であるのに対し、日経225は輸出関連の超大型ハイテク株やグローバル製造業の比率が高くなります。この指数特性を理解せずに「日本企業全体に広く均等分散できている」と思い込むことは、投資判断における大きな落とし穴です。
【プロの結論】行動経済学から見る「選ぶべき人・慎重になるべき人」の判断基準
行動経済学における「ホームカントリーバイアス(自国市場を過大評価して偏重してしまう心理)」や、逆に海外株ブームに流される「群集心理」を客観的に見つめ直す必要があります。自分の感情や一時的なトレンドと健全な距離(心理的バウンダリー)を保ち、ロジカルに資産配分を決定することが欠かせません。
【本ファンドを選ぶべき人】
- 為替変動リスクを排除したい投資家:将来の日本国内での生活資金確保に向け、円建て資産のコアを堅実に構築したい人。
- 日本の代表的グローバル企業の成長を取り込みたい人:値がさハイテク株や輸出主力企業の強い株価推進力を活かしたい人。
- 低コストと追従精度にこだわる合理主義者:アセットマネジメントOneの運用実績を信頼し、隠れコストを抑えた長期積立を志向する人。
【選択に慎重になるべき人】
- 中小型株を含めた日本市場全体の網羅性を求める人:225銘柄の偏りを嫌い、広範な時価総額に連動させたい場合はTOPIX連動ファンドが適任です。
- 日本国内の少子高齢化や構造的課題を過度に悲観する人:資産の主軸を米国(S&P500)や全世界(オルカン)に置くグローバル分散が優先されます。
【たわらノーロード日経225】に関するよくある質問(FAQ)
Q1:新NISAの「つみたて投資枠」と「成長投資枠」のどちらで購入すべきですか?
A1:本ファンドは両方の枠に対応しています。毎月の給与から定額で長期運用を行うなら「つみたて投資枠」を使い、手元資金の一括投資やボーナス時のスポット購入を行いたい場合は「成長投資枠」を活用するのが最も効率的なアプローチです。
Q2:eMAXIS Slimとたわらノーロードで迷った場合、どちらを選べば後悔しませんか?
A2:信託報酬率は同等水準であり、どちらを選んでも長期的な運用パフォーマンスの差はわずかです。すでにSBI証券や楽天証券などで保有している他のファンドとの管理のしやすさや、アセットマネジメントOneと三菱UFJアセットマネジメントのブランドへの好感度で決めても問題ありません。
Q3:分配金が一度も支払われないのはなぜですか?
A3:分配金を出さない方針は、投資家にとって税制上の大きなメリットです。ファンド内で配当金を自動再投資することで、分配金にかかる税金(約20%)を差し引かれずに複利運用が継続されるため、長期的な資産増加スピードが格段に早くなります。

まとめ:今後の動向と失敗しないための判断基準
「たわらノーロード 日経225」は、激化するインデックス投資競争において、低コスト・高精度な運用を継続してきた歴史ある実力派ファンドです。業界トップクラスの信託報酬水準、透明性の高いコスト管理、そして十分な純資産残高を備えており、新NISA時代における日本株インデックス投資の王道選択肢の一つであることは疑いようがありません。
大切なのは、周囲のブームに盲従することなく、日経平均という指数の性質を深く理解した上でポートフォリオに組み入れることです。SBI証券や楽天証券の優遇制度をフルに活用し、自らの投資目的と時間軸に沿った腰の据わった資産形成を進めてください。 (出典: た わら ノーロード 日経 225(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
