DIAM外国株式インデックスは買いか?スリム比較で見えた真実と評価
確定拠出年金(iDeCoや企業型DC)の運用商品一覧を開いた際、多くの人が目にする銘柄のひとつが「DIAM外国株式インデックス」です。旧DIAMアセットマネジメント時代からの歴史を持ち、みずほ銀行をはじめとする大手金融機関のラインナップにおいて、長らく先進国株式投資の代表格として君臨してきました。しかし、運用コストの引き下げ競争が極限まで進んだ現在、投資家の間では「このファンドをそのまま保有し続けてよいのか」「超低コスト投信へ乗り換えるべきではないか」という疑問と警戒感が急速に広がっています。
業界最低水準の運用コストを掲げるメガヒット商品「eMAXIS Slim 先進国株式インデックス」が市場を席巻するなか、両者の信託報酬や実質コスト、過去の実績利回りにどれほどの格差が生じているのか。本稿では、運用会社であるアセットマネジメントOneの開示資料や公的データを徹底調査し、2026年の投資環境において下すべき冷徹な判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:旧「DIAM外国株式」は現在「One外国株式」へ名称刷新され、DC(確定拠出年金)向け主力商品として運用が継続されている。
- 要点2:eMAXIS Slim先進国株式と比較すると、信託報酬や実質コスト面で年0.15%以上の開きがあり、長期運用では数十万円規模のリターン差を生む要因になる。
- 要点3:みずほ銀行iDeCo等で他に選択肢がない場合は有力候補にとどまるものの、新NISAやつみたて投資枠が使える環境なら超低コスト銘柄の優先が鉄則となる。
【2026年最新検証】DIAM外国株式インデックスは今選ぶべきか?eMAXIS Slimとの決定打
「DIAM外国株式インデックスは今からでも選ぶ価値があるのか」――この問いに対する率直な結論から申し上げますと、「確定拠出年金の指定ラインナップに他に低コストな選択肢がない場合を除き、あえて新規で選ぶ合理的理由は乏しい」というのが、資産運用の現場における共通した見解です。
投資家から驚きの声が上がっている最大の要因は、競合するeMAXIS Slim先進国株式インデックスとの比較において浮き彫りになる保有コストの格差です。ネット証券を中心につみたて投資のデファクトスタンダードとなったeMAXIS Slim先進国株式が年率0.09889%(税込)以内の信託報酬を実現しているのに対し、DC向け「DIAM外国株式インデックスファンド(現・One外国株式インデックスファンド<DC年金>)」の信託報酬は年率0.275%(税込)前後。さらに、かつて一般販売されていた旧DIAM外国株式インデックス(一般型)に至っては、年率0.55%〜0.8%超に設定されたまま放置されているケースすら見受けられます。
「年0.15%〜0.2%程度の差なら大したことはない」と侮る投資家も少なくありません。しかし、積立期間が20年、30年と長期化するにつれて、複利の作用によって運用資産残高に対する目に見えないコスト控除の重みは加速度的に増大します。運用ベンチマークが同じである以上、保有コストの差はダイレクトに投資家の最終手取り利回り実績の差となって跳ね返ってくるのです。
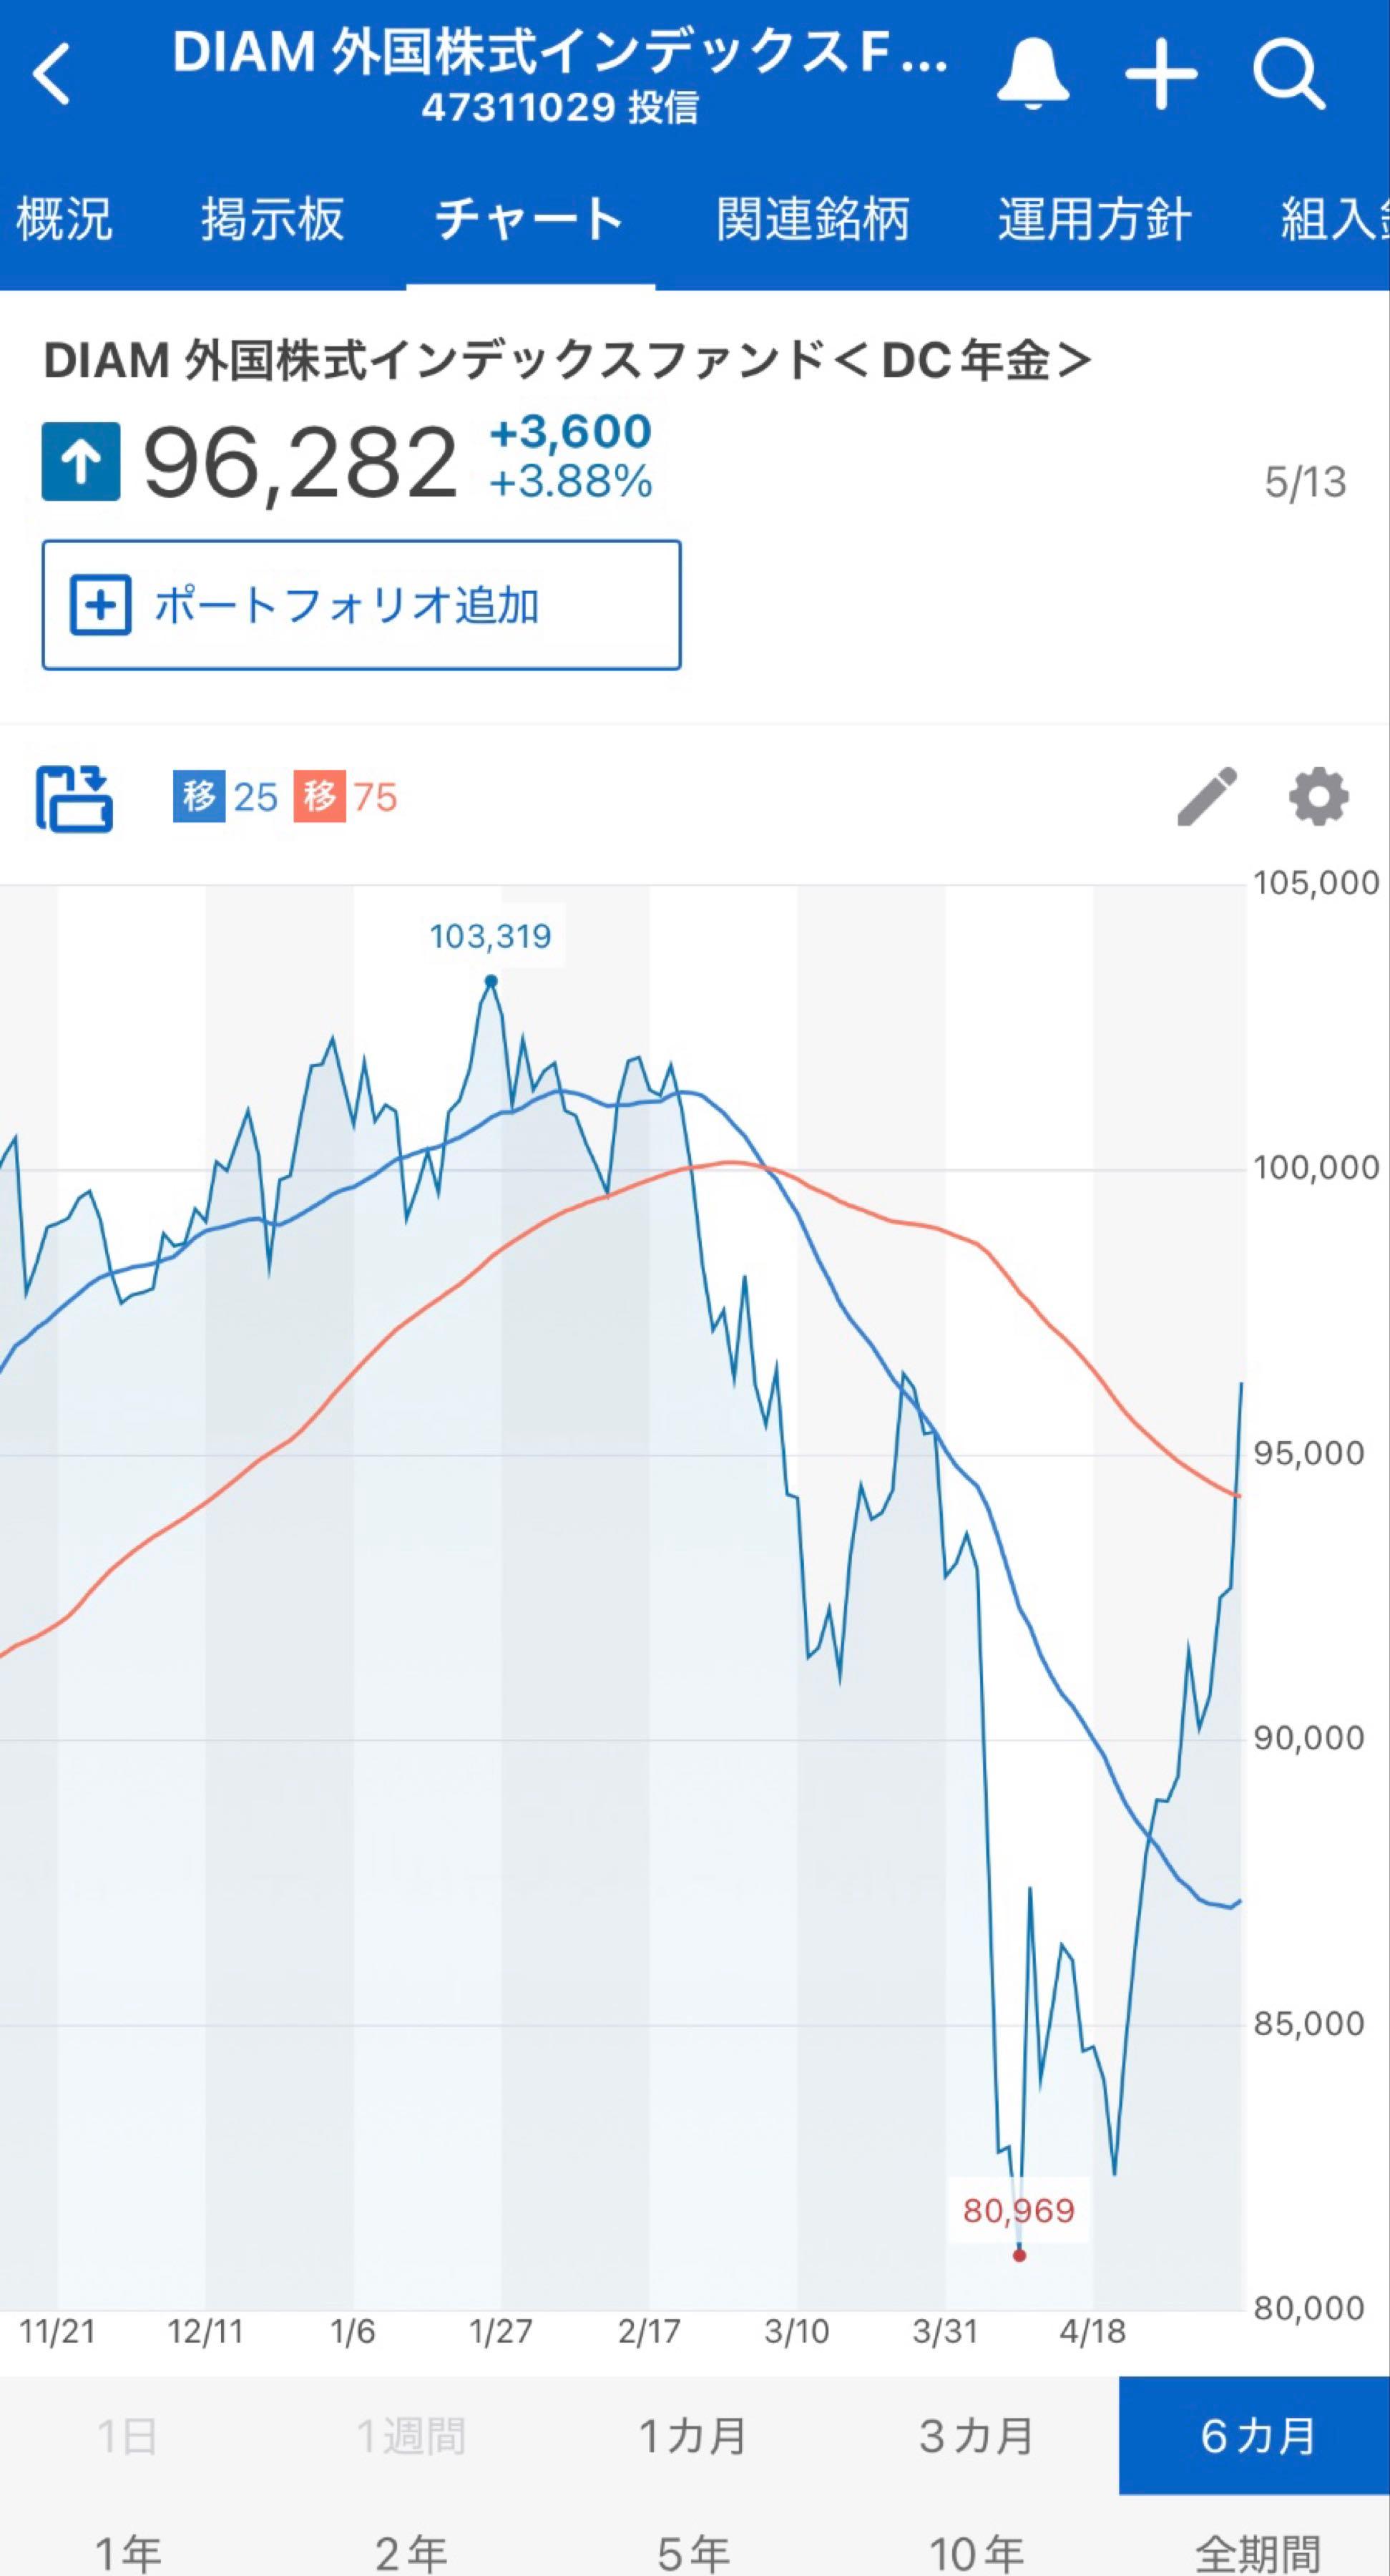
ファンド名称変更の舞台裏と基本スペック|アセットマネジメントOneの旗艦ファンド
ネット検索で「DIAM外国株式インデックス」と打ち込んでも公式ページが見当たらず困惑する利用者が後を絶ちません。その真相は、2016年の金融業界再編にあります。みずほフィナンシャルグループの運用子会社統合(DIAMアセットマネジメント、みずほ投信投資顧問、新光投信、みずほ信託銀行の運用部門)によってアセットマネジメントOneが誕生したことに伴い、ファンド名称が正式に「One外国株式インデックスファンド<DC年金>」へと変更されたという背景が存在します。
商号変更を経ても運用体制の骨格は維持されており、主に「外国株式パッシブ・ファンド・マザーファンド」を通じて、日本を除く世界の主要先進国株式に分散投資を行っています。連動を目指すベンチマークは、世界の機関投資家が標準指標として採用するMSCIコクサイ・インデックス(円換算ベース、配当込み、為替ヘッジなし)です。
運用の安定性を測るうえで極めて重要な指標となるDIAM外国株式インデックス純資産総額(マザーファンド合計)は数千億円規模の巨大なスケールを誇り、市場での流動性リスクや信託期間途中で強制償還される繰上償還リスクは極めて低い水準に保たれています。古くから公的年金や大手企業年金資金を受け皿として運用されてきた実績があり、トラッキングエラー(ベンチマークとの乖離)を抑える計量モデルの運用精度自体には定評があります。
徹底比較!信託報酬・実質コスト・利回り実績の冷徹なデータ分析
投資家が最もシビアに見極めるべきコスト構造と主要指標を、最新のファンド情報に基づいて横並びで比較・整理しました。運用報告書から判明する隠れコストを含めた実態をご覧ください。
| 項目 | One(旧DIAM)外国株式<DC年金> | eMAXIS Slim 先進国株式 | 編集部の見解・評価 |
|---|---|---|---|
| 連動対象指標(ベンチマーク) | MSCIコクサイ・インデックス | MSCIコクサイ・インデックス | 投資対象は完全に同一(日本除く先進国株式) |
| 信託報酬(年率・税込) | 約0.275% | 約0.09889%以内 | eMAXIS Slimが年率約0.17%以上安価 |
| 外国株式インデックスファンド実質コスト | 約0.30%〜0.33%前後 | 約0.13%〜0.15%前後 | 保管費用や売買手数料を含めても差は歴然 |
| 主な構成銘柄 | Apple, Microsoft, NVIDIA, Amazon等 | Apple, Microsoft, NVIDIA, Amazon等 | マザーファンド上位組入銘柄はほぼ合致 |
| 主な取扱チャネル | みずほ銀行iDeCo、企業型DC各社 | SBI・楽天・マネックス等各社、新NISA | 取扱金融機関の特性に応じた棲み分け |
| 2026年時点の総合判定 | DC専用枠内の代替がない場合に限り「合格」 | 先進国株式ジャンルにおける最有力候補 | 一般市場ではコスト差からeMAXIS優位 |
表から明らかな通り、DIAM外国株式インデックス構成銘柄は、時価総額加重平均型インデックスであるMSCIコクサイをトレースしているため、米国のアップル、マイクロソフト、エヌビディア、アマゾンといった巨大ハイテク企業が上位の約7割を占めています。ポートフォリオの中身が瓜二つであるにもかかわらず、差し引かれるコストに2倍以上の開きがあるという現実は、長期投資を志す者にとって看過できない事実と言えます。

【実態検証】みずほ銀行iDeCo契約者の生の声と現場目線で見えたリアル
金融リテール現場の取材を重ねると、DIAM外国株式インデックスの保有者には明確な偏りがあることが分かります。その大半は、みずほ銀行iDeCo外国株式の積立枠として本ファンドを選択した個人契約者や、大手企業の企業型確定拠出年金で長年運用を続けているサラリーマン層です。
SNSやコミュニティ掲示板に投稿された利用者のリアルな告白を検証すると、次のような現場の葛藤が浮き彫りになってきます。
「みずほ銀行のiDeCoを始めた際、窓口資料やマイページでおすすめされていたのがDIAM外国株式だった。当時は先進国株インデックスとして信託報酬0.2%台は十分安いと説明されていたが、ネット証券でオルカンやSlim先進国株の0.09%台を知った今、放置していいのか激しく悩んでいる」(都内勤務・40代男性契約者の手記より)
「確定拠出年金の定期リポートを見ると、世界的な株高と円安の恩恵で利回り実績自体はプラス10%〜15%以上出ている。ただ、同じ期間にネット証券のNISAで買っているeMAXIS Slimと比べると、確実にリターンの伸びがわずかに削られているのが数字で分かりモヤモヤする」(30代女性会社員)
運用実績自体は、近年の世界的な好景気と歴史的な円安トレンドが強力な追い風となったため、基準価額は力強く伸長しています。しかし、その良好なリターンに満足してコスト差を見逃している加入者が少なくありません。現場のFP(ファイナンシャルプランナー)取材では、「利益が出ている好況期こそ、構造的な運用コストに目を向けるべきである」という警告が相次いでいます。
一般に知られていない盲点とネットの誤解|新NISAとiDeCoの構造的トラップ
情報収集を行う投資家の間で頻繁に見られるのが、「新NISAつみたて投資枠でDIAM外国株式インデックスを買い付けたいが見つからない」という誤認です。ここには制度と販売網に関わる決定的な盲点が存在します。
大前提として、現在流通している「One外国株式インデックスファンド<DC年金>」は、その名の通り確定拠出年金制度の専用投資信託です。したがって、SBI証券や楽天証券などの新NISAつみたて投資枠おすすめ銘柄ランキングを探しても、本ファンドを一般枠で買い付けることは不可能です。
さらに見過ごせないのが、信託報酬引き下げ競争における「制度間の格差」です。新NISAの普及に伴い、公募投信の世界では運用会社各社が熾烈なコスト競争を展開し、信託報酬が0.05%〜0.09%前後にまで圧縮されました。ところが、確定拠出年金の採用商品は、企業型規約や運営管理機関の契約によって固定されているケースが多く、一般公募ファンドのような迅速なコスト改定が行われにくい構造的欠陥を抱えています。
みずほ銀行のiDeCoにおいても、取扱商品が旧来のプラン(従来型)から最新の手数料プランへと移行していない契約者の場合、低コストな最新ファンドへアクセスすらできず、結果として旧DIAM外国株式を保有し続けざるを得ないケースが散見されます。自身の加入プランがどの段階にあるのかをマイページで精査しない限り、知らず知らずのうちに余剰コストを支払い続けることになるのです。
【プロの結論】投資行動心理学から紐解く「継続すべき人」と「見直すべき人」の境界線
行動経済学や投資心理学では、人間が現状を変更することに伴う心理的負担を過大に恐れ、不合理な選択であっても維持しようとする心理傾向を「現状維持バイアス」と定義します。DIAM外国株式を保有している多くの投資家も、「スイッチングの手続きが面倒」「確定拠出年金のログインパスワードが分からない」といった理由で、放置を選択してしまいがちです。
しかし、iDeCoや企業型DCという非課税口座の最大の武器は、「口座内でのスイッチング(銘柄入替)に一切の税金がかからない」という点にあります。一般の特定口座であれば利益の約20%が課税されますが、DC制度内であれば運用益非課税のまま、より有利な商品へ無税で乗り換えることが可能です。
投資家が下すべき具体的な判断フローは以下の通りです。
【本ファンドの継続が許容される人】
利用している企業型DCやiDeCoの取扱ラインナップ内に、信託報酬0.1%台以下の「先進国株式(MSCIコクサイ)」や「全世界株式(MSCI ACWI)」が存在せず、DIAM(One)外国株式がラインナップ中最安の先進国株式である場合。このケースでは、無理に預金や債券へ逃げるよりも、年0.275%のコストを受け入れて本ファンドで株式運用を継続するほうが、インフレ対策として遥かに合理的です。
【直ちに乗り換え(スイッチング)を検討すべき人】
口座内に「eMAXIS Slim 先進国株式インデックス」や「たわらノーロード 先進国株式」「ニッセイ外国株式インデックスファンド」など、信託報酬が年0.1%前後の銘柄が用意されている場合。同一のリスクを取る以上、純粋にコスト差だけリターンが向上するため、躊躇なくスイッチングを行うのが賢明な判断となります。

【DIAM外国株式インデックス】に関するよくある質問(FAQ)
Q1:証券会社のサイトで「DIAM外国株式インデックス」と検索してもヒットしません。なぜですか?
A1:アセットマネジメントOneへの統合に伴い、正式名称が「One外国株式インデックスファンド<DC年金>」へ改称されているためです。また、確定拠出年金専用のファンドであるため、一般の特定口座や一般NISAの検索画面では表示されない仕様になっています。
Q2:みずほ銀行のiDeCoで保有していますが、eMAXIS Slimへ乗り換えるべきですか?
A2:現在契約されているプランの取扱商品一覧をご確認ください。みずほ銀行iDeCoでも最新プラン等でより低コストなインデックスファンドがラインナップされている場合は、スイッチングによる保有コスト引き下げを推奨します。変更不可の旧プランである場合は、運営管理機関の変更(他社移管)も視野に入れる価値があります。
Q3:純資産総額や運用体制の面で、繰上償還のリスクはありませんか?
A3:繰上償還のリスクは極めて低いと言えます。マザーファンドである「外国株式パッシブ・ファンド・マザーファンド」は大手年金基金などの資金が大量に流入しており、数千億円規模の潤沢な資金量を誇ります。運用の継続性という観点では国内トップクラスの安全性を保持しています。
まとめ:今後の動向と失敗しないための判断基準
資産形成の世界において、過去の常識は数年で塗り替えられます。DIAM外国株式インデックスは、日本のインデックス投信黎明期から企業年金やDC制度の普及を支えてきた歴史的名作ファンドであることは疑いようがありません。しかし、コスト競争が極限まで成熟した現代において、その信託報酬設定は相対的に「過去の遺物」となりつつあります。
市場平均と同じリターンを目指すインデックス運用において、コストの多寡は運用パフォーマンスを分ける唯一の確実なコントロール可能要素です。ご自身の確定拠出年金やiDeCoのポートフォリオを一度開示し、漫然と払い続けている信託報酬にメスを入れること――それこそが、長期にわたる資産形成の成果を確実に引き上げるための第一歩となります。 (出典: diam 外国 株式 インデックス(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
