IDeCoはデメリットしかない?後悔する人の共通点と2026年の真相
老後資金づくりの王道として国が推進してきた個人型確定拠出年金「iDeCo(イデコ)」。しかし今、インターネット上やマネー相談の現場では「iDeCoはデメリットしかない」「絶対にやってはいけない」といった辛辣な声が目立つようになっています。非課税保有期間が無期限化された新NISAの定着以降、その不満と後悔の声は一段と熱を帯びて可視化されるようになりました。
税制優遇が手厚い制度として喧伝されながら、なぜこれほどまでに「後悔した」と憤る加入者が後を絶たないのでしょうか。2026年現在の法改正動向やリアルな加入者の証言、金融機関がひた隠すコスト構造の罠に切り込み、ネットに渦巻く極論の背後にある冷酷な現実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「60歳まで引き出せない」強力な資金拘束と不可逆な口座管理手数料が、生活防衛資金の乏しい層に深刻な打撃を与えている実態。
- 要点2:専業主婦や所得税非課税世帯では最大の恩恵である「所得控除」が機能せず、実質的なコスト倒れに陥る構造的欠陥が存在する。
- 要点3:2026年現在も議論が続く退職所得控除の見直しや受取時の一括課税リスクにより、「出口戦略での大増税」に直面する危険性がある。
【真相究明】iDeCoはデメリットしかないと叫ばれる3大背景と現場の告白
「良かれと思って始めたのに、家計を首で絞められるとは思わなかった」――。都内在住の30代男性会社員は、数年前に大手金融機関の窓口で勧められるがまま月額2万3,000円のiDeCoに加入した過去をそう振り返ります。長女の私立中学校進学と重なった予期せぬ住宅修繕費の発生により、手元資金が逼迫。預貯金が底をつきかけた際、男性が真っ先に考えたのはiDeCoの積立停止と資産の現金化でした。しかし、そこで突きつけられたのは「原則60歳まで解約も引き出しも一切できない」という非情な制度の壁でした。
ネット上で「iDeCoはデメリットしかない」という極論が拡散される最大の背景には、この60歳までの強力な資金拘束があります。どれほど生活が困窮しようと、子どもの進学費用が足りなかろうと、一度拠出した資産を手元に戻すことは法律上認められません。人生には病気、失業、離婚、親の介護、住宅購入など、予測不能なライフイベントが無数に存在します。そうした有事への柔軟性を完全に奪ってしまう点が、多くの利用者に「手を出して後悔した」と言わしめる決定打となっています。
第二の背景として挙げられるのが、元本割れリスクへの無理解です。安全第一と考え、元本確保型である定期預金商品を選んだ加入者を待ち受けていたのは、毎月確実に差し引かれる口座管理手数料による「確定的な資産の目減り」でした。一方で投資信託を選んだ加入者も、世界的な相場急落局面で資産評価額が一時的に拠出額を下回った際、「老後資金が減っていく恐怖」に耐えかね、パニックに陥る事例がマネー相談の現場で多数報告されています。
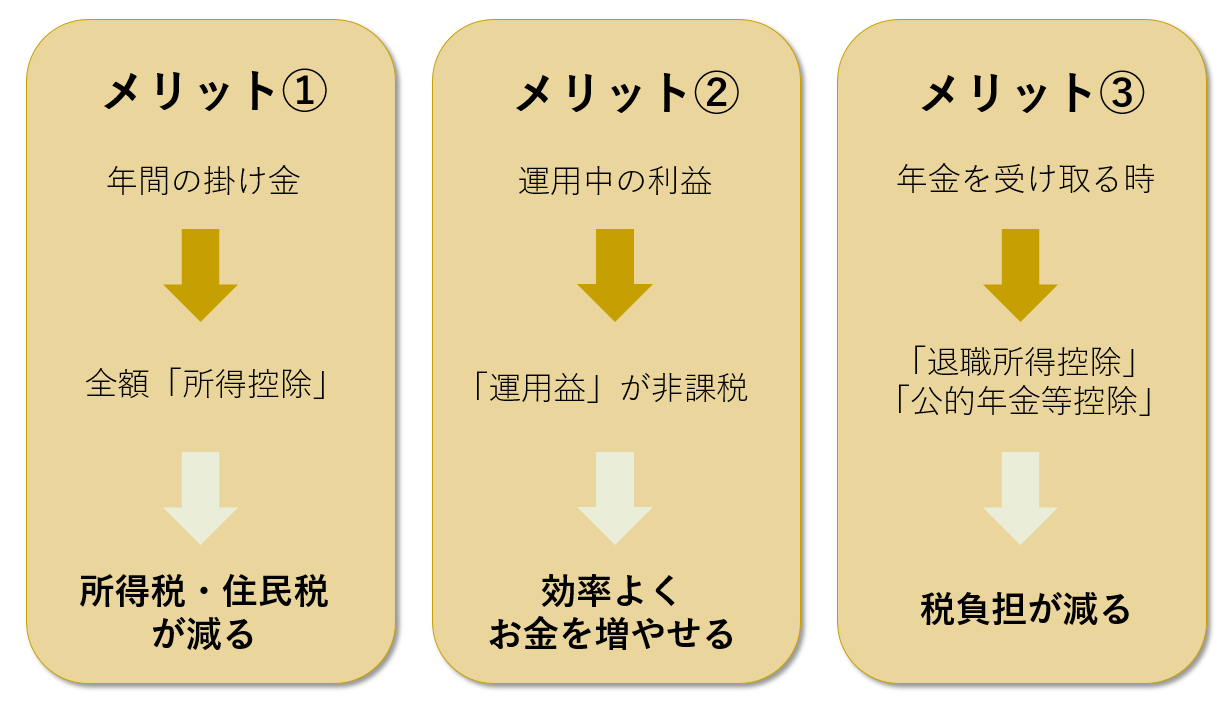
第三に、受取時の税制トラップが広く知られるようになった点です。「掛金全額控除」という入り口のメリットばかりが強調される一方で、出口である受取時には退職所得や公的年金等控除の枠を超えると容赦なく課税されます。後述する法改正の議論も重なり、「入口で節税できても出口で大増税されるなら意味がない」という失望感が、ネット上の悪評を加速させています。

噂の真偽を徹底検証|口座管理手数料の落とし穴と途中解約の冷酷な現実
iDeCoを運用する上で、避けて通れないのが口座管理手数料の落とし穴です。国民年金基金連合会や信託銀行への支払いは制度上必須であり、ネット証券など運営管理手数料が無料の機関を選んだとしても、毎月最低171円(年間2,052円)のコストが永続的に発生します。対面型の銀行や地方銀行では、これに月額数百円が上乗せされ、年間5,000円から7,000円超の手数料が徴収されるケースも珍しくありません。
仮に掛金を下限の毎月5,000円に設定し、利回りがゼロに近い定期預金で運用した場合、年間の拠出額6万円に対して最低でも2,052円、実に3.4%以上もの手数料が差し引かれます。これでは運用益どころか、預けたそばから資産をすり減らしている状態に他なりません。「少額からコツコツ」という甘い言葉に乗った初心者が、真っ先に手数料負けの洗礼を受ける構造がここにあります。
さらに深刻なのが、積立の継続が苦しくなった場合の扱いです。積立自体は「資格喪失届」や「掛金額変更届」を提出することで停止できますが、口座を維持している限り、運用指図者として毎月66円(年間792円)の手数料が資産から自動的に天引きされ続けます。
「お金が足りないから途中で全額引き出したい」と願っても、iDeCoの途中解約の条件(脱退一時金の受給)は法律で極めて厳格に縛られています。国民年金の保険料免除者であること、資産額が25万円以下であること、加入期間が短期であることなど、複数の極端な要件をすべて満たさなければ解約金は1円たりとも戻ってきません。事実上、一度足を踏み入れたら還暦を迎えるまで資産を幽閉される仕組みなのです。
【徹底比較】新NISA vs iDeCo|どちらを優先すべきか徹底解剖
多くの生活者が直面する最大の疑問が、「新NISAとiDeCoはどちらを優先すべきか、併用はどうすべきか」という点です。両者の特性を客観的なデータに基づき比較整理しました。
| 比較項目 | iDeCo(個人型確定拠出年金) | 新NISA(少額投資非課税制度) | 編集部の見解・評価 |
|---|---|---|---|
| 掛金拠出時の優遇 | 全額が所得控除(所得税・住民税が軽減) | 控除なし(手取り資金から投資) | 所得がある現役世代にはiDeCoの破壊力が圧倒的 |
| 資金の流動性 | 原則60歳まで引き出し不可(中途解約不可) | いつでも売却・現金化が可能 | 人生の不測の事態への強さは新NISAが圧倒的に勝る |
| 口座維持コスト | 毎月最低171円〜(年間2,052円以上) | 完全無料(信託報酬のみ) | 少額運用時にiDeCoの手数料負けリスクが顕著 |
| 受取時の税金 | 一時金は退職所得控除、年金は公的年金等控除(枠超過分は課税) | 完全非課税(どれだけ増えても税金ゼロ) | 新NISAのシンプルさが際立ち、iDeCoは計算が必要 |
| 優先すべき人物像 | 中高所得の会社員・公務員・自営業で余裕資金がある人 | 若年層、教育費準備世帯、専業主婦、投資初心者 | 「まずは新NISAの枠を埋める」が堅実なセオリー |
【属性別リスク分析】会社員・専業主婦が直面する想定外の落とし穴
iDeCoの制度設計は、万人に対して平等にメリットをもたらすようには作られていません。自身の雇用形態や家計状況を無視して飛び込むと、予想外の不都合に直面します。
会社員が突きつけられる事務負担と拠出枠の制限
会社員にとってのデメリットは、勤務先の企業年金制度によって拠出上限額が細かく制限されている点です。確定給付企業年金(DB)に加入している会社員の場合、長らく上限は月額1万2,000円に抑えられていましたが、法改正により2万円まで拡充されたものの、依然として自営業者の月額6万8,000円と比べれば小粒です。
さらに、かつて必要だった事業主証明書の提出義務が緩和されたとはいえ、企業型確定拠出年金(企業型DC)との規約確認や、年末調整における払込証明書の添付など、会社員特有の手続きの手間は残ります。「苦労して手続きした割に、月数万円の枠では節税の実感が湧かない」とこぼす中間管理職は少なくありません。
専業主婦(夫)は「メリットが最も薄い」と言われる数学的理由
制度上、最も慎重になるべきなのが専業主婦(夫)やパート勤務などの第3号被保険者・扶養内労働者です。iDeCo最大のセールスポイントは「拠出した掛金が全額所得控除され、その年の所得税・住民税が安くなること」にあります。しかし、そもそも自身の所得税や住民税を納めていない、あるいは基礎控除や配偶者控除の範囲内で非課税になっている専業主婦には、控除する元手がありません。
つまり、最大のメリットである所得控除の恩恵が「完全なゼロ」になります。それにもかかわらず、毎月171円以上の口座管理手数料は確実に徴収され、60歳までの資金拘束という極めて重い足かせだけを背負わされます。専業主婦名義で老後資金を準備したいのであれば、いつでも非課税で引き出せて手数料もかからない新NISAを利用する方が、客観的な資産効率において遥かに賢明です。
【2026年最新】法改正・改悪議論と「受取時の税金・退職所得控除」の罠
現在、iDeCo加入者が最も警戒すべきリスクが、出口戦略における税制の不透明さです。政府税制調査会を中心に議論が続けられている「退職所得控除の見直し」は、iDeCoの出口に暗い影を落としています。
現行の退職所得控除は、勤続年数(iDeCoの加入年数)が20年を超えると、控除額が年40万円から年70万円へと大幅に跳ね上がる仕組みになっています。しかし、「終身雇用を前提とした優遇であり、労働移動の円滑化を阻害している」との観点から、勤続20年超の控除額引き下げが度々俎上に載せられています。もしこの優遇が見直されれば、満期を迎えて一時金として一括受け取りする際、課税対象額が跳ね上がり、想定外の重税を課されるリスクが現実味を帯びてきます。
さらに見落とされがちなのが、勤務先の退職金との合算ルール(いわゆる「5年ルール・20年ルール」)です。同じ年に会社の退職金とiDeCoの一時金を受け取ると、退職所得控除の枠を奪い合うことになり、巨額の所得税・住民税が発生します。これを回避するためには「先にiDeCoを受け取ってから5年以上空けて退職金を受け取る」、あるいは「退職金を受け取ってから20年空けてiDeCoを受け取る」といった緻密なスケジューリングが求められますが、定年延長や雇用形態の変化により、思い通りの受給時期を選べない加入者が急増しています。
年金形式で分割受け取りする場合も、国民年金や厚生年金と合算され「公的年金等控除」の枠を超えた分は雑所得として課税されます。結果として将来の国民健康保険料や介護保険料の跳ね上がりを招くなど、「入口は非課税でも、出口で徹底的に回収される」という構造が露呈しつつあります。
【実態検証】利用者の生の声と「やってはいけない人」の境界線
SNSや大手掲示板、マネー相談の現場を綿密にリサーチすると、iDeCoに対する賛否は「その人の生活防衛力」によって残酷なまでに二極化しています。
「手取り20万円台で無理に月2万円積み立てていたら、車の急な故障に対応できず、結局金利の高いカードローンを借りて本末転倒になった」(30代男性・製造業)
「投資信託が暴落したニュースを見るたびに胃が痛む。60歳まで引き出せないと思うと、人質を取られたような気持ちになる」(40代女性・派遣社員)
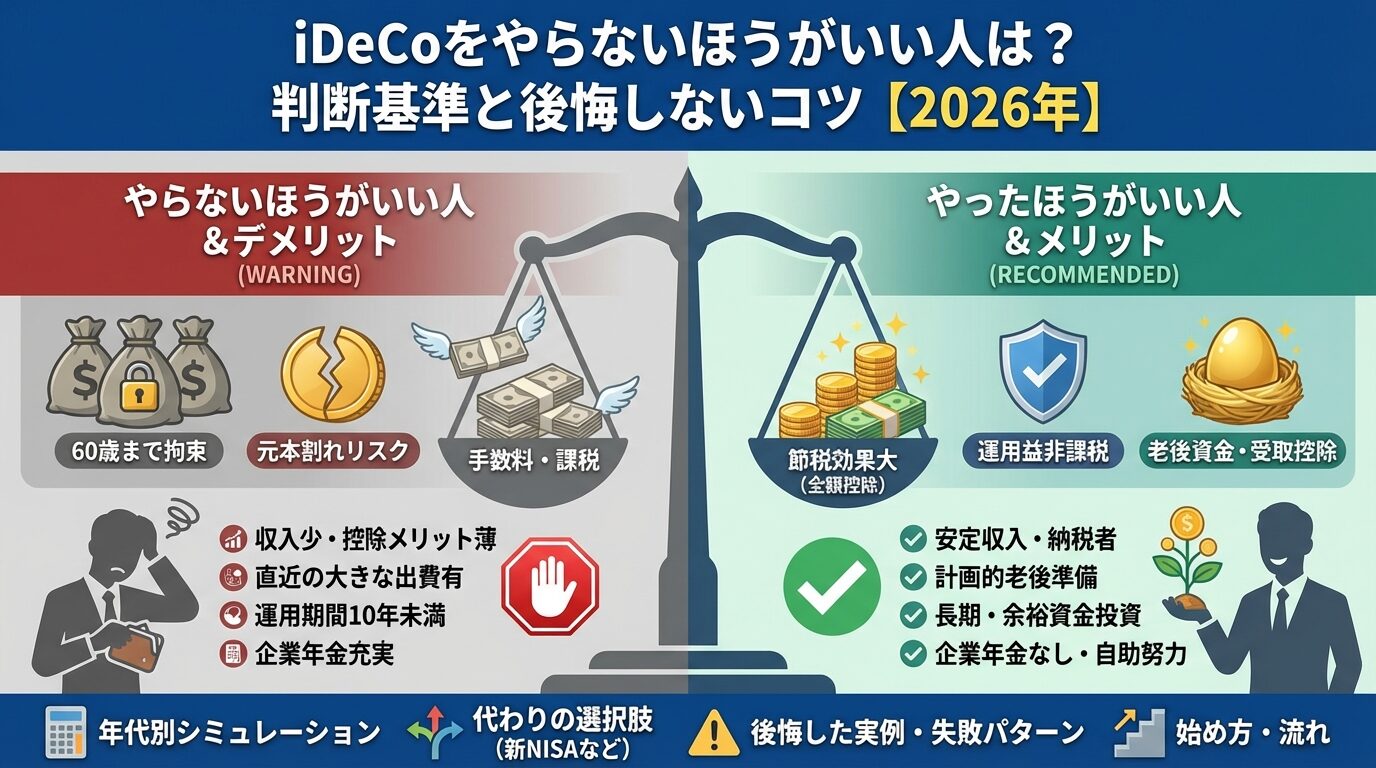
こうした生々しい証言の数々は、iDeCoが抱える構造的なリスクを如実に物語っています。これらを踏まえると、「iDeCoを絶対にやってはいけない人」の条件は明確です。
- 生活防衛資金(生活費の半年〜1年分)の預貯金が手元にない人:急な収入減や出費で詰む確率が極めて高くなります。
- 数年以内に結婚、出産、住宅購入、教育費の支払いを控えている人:資金を凍結している余裕はありません。
- 自身に安定した課税所得がない専業主婦やパート勤務者:所得控除のメリットが消失し、手数料だけを垂れ流すことになります。
- 元本割れを1円たりとも許容できず、定期預金で放置するつもりの人:インフレと口座管理手数料で確実に資産が減ります。
- 金融機関の手続きや控除の仕組みを調べるのが苦痛な人:出口戦略で大損するリスクがあります。
【プロの結論】現在バイアスと家計防衛から導く資産形成の本質
行動経済学には、将来の大きな利益よりも「現在の確実な手元資金」を過大に評価してしまう「現在バイアス(Present Bias)」という概念が存在します。iDeCoはこの心理的弱点を逆手に取り、「強制的に資金を拘束することで将来の老後資金を守る」という点では優れた矯正装置です。
しかし、家計の基礎体力がない人間がこの拘束を受けると、突発的な危機に対応できなくなるという「流動性の欠如リスク」に直面します。資産形成における最優先事項は「途中でゲームから退場しないこと」です。将来のわずかな節税効果に目を奪われ、現在の生活の安定を人質に差し出すような真似は、本末転倒と言わざるを得ません。
【ideco デメリット しか ない】に関するよくある質問(FAQ)
Q1:iDeCoを途中でどうしても解約したくなった場合、裏技のような方法はありますか?
A1:残念ながら裏技はありません。法令で定められた「脱退一時金の受給要件」(国民年金保険料の全額免除者であること、資産残高が25万円以下であること、加入期間が5年以下等)をすべて満たさない限り、解約・現金化は一切不可能です。どうしても資金繰りが厳しい場合は、解約ではなく「掛金の拠出停止手続き」を行い、新規の支払いを止めるのが現実的な唯一の対処法となります。
Q2:専業主婦はiDeCoをやる意味が本当にまったくないのでしょうか?
A2:所得控除の恩恵が受けられないため、メリットは極めて薄いのが実情です。運用益非課税の恩恵だけなら、いつでも引き出せて手数料もかからない「新NISA」で完全に代替できます。例外的に「夫が浪費家で家計の貯金を使い込むため、絶対に誰にも引き出せない場所に自分名義の資産を隔離したい」といった特殊な事情がない限り、積極的な利用は推奨されません。
Q3:新NISAとiDeCo、結局のところ一般の会社員はどちらを優先すべきですか?
A3:原則として「新NISAを最優先」が鉄則です。生活防衛資金を確保した上で、急な出費にも柔軟に対応できる新NISAの非課税枠(生涯1,800万円)を埋めることを優先してください。手取り収入に十分な余裕があり、すでに半年分以上の生活防衛資金を確保しており、定年まで手をつけない老後専用資金を確保したいと確信できた段階で、初めてiDeCoの所得控除メリットを狙いにいくのが最も安全な順序です。
まとめ:噂に惑わされずライフプランに合わせた冷静な選択を
「iDeCoはデメリットしかない」というネット上の言説は、一面では暴論でありながら、もう一面では「資金の流動性を失った生活者の悲痛な叫び」を映し出す紛れもない事実です。所得が高く、すでに十分な貯蓄があり、60歳まで絶対に引き出す必要のない余裕資金を運用する層にとって、毎年の所得税・住民税を劇的に減らすiDeCoは極めて強力な武器となります。
しかし、日々の生活防衛資金が心もとない層や、税金を納めていない専業主婦層にとって、それは単に資産を凍結し、手数料を奪い続ける「危険な契約」に成り下がります。メディアの煽りや金融機関の宣伝文句に流されることなく、自分自身のライフステージ、所得水準、予期せぬリスクへの耐性を冷静に見つめ直すこと。それが、後悔のない資産形成を歩むための唯一の処方箋です。 (出典: ideco デメリット しか ない(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
